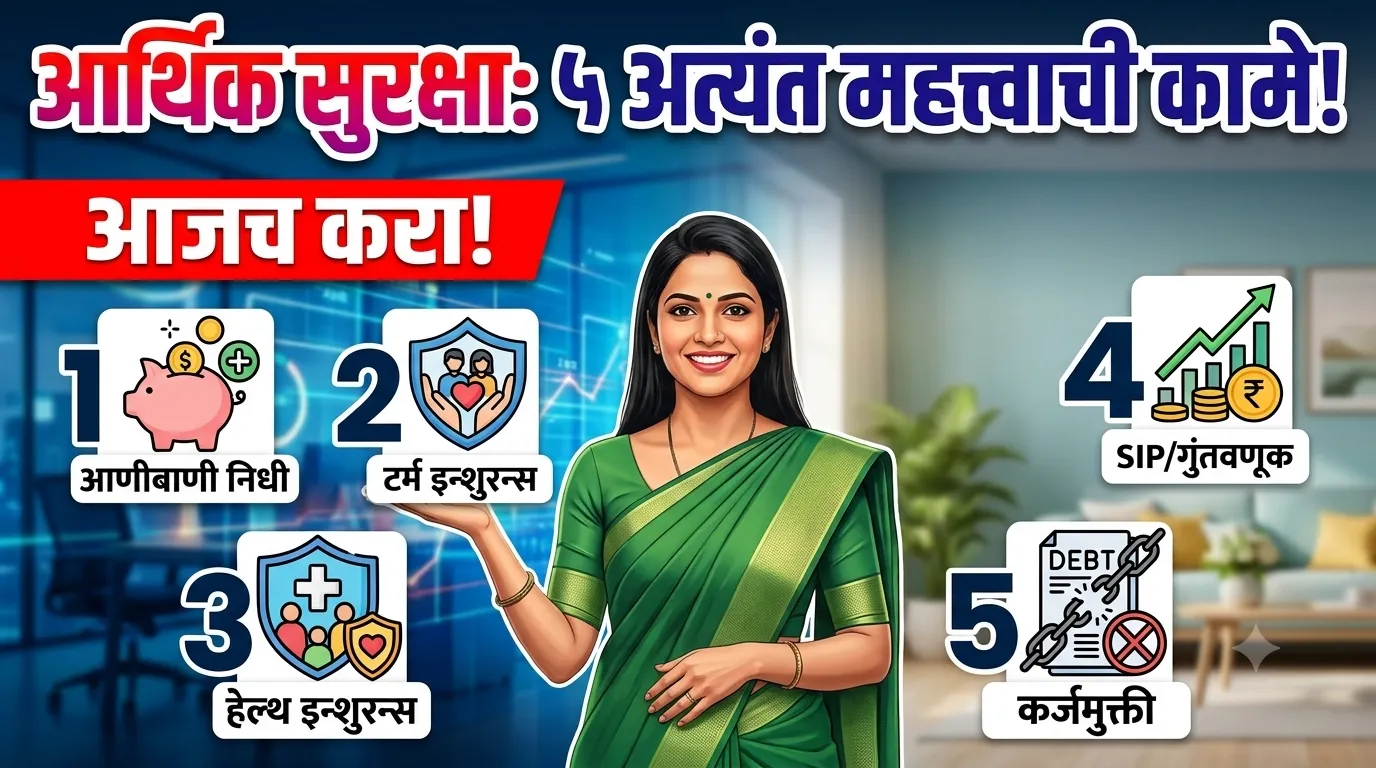
आजच्या काळात वाढती महागाई आणि अचानक उद्भवणारे आजार पाहता, फक्त पैसे कमवणे पुरेसे राहिलेले नाही. कमावलेल्या पैशांचे योग्य व्यवस्थापन (Personal Finance) आणि कुटुंबाच्या सुरक्षेसाठी विमा (Insurance) असणे ही आता चैन नसून काळाची गरज बनली आहे. योग्य आर्थिक नियोजन नसेल, तर आयुष्याभराची पुंजी एका झटक्यात संपू शकते. तुमचे आणि तुमच्या कुटुंबाचे भविष्य आर्थिकदृष्ट्या सुरक्षित करण्यासाठी आजच कोणत्या ५ गोष्टींची अंमलबजावणी करणे आवश्यक आहे, ते आपण सोप्या भाषेत समजून घेऊया.

१. आणीबाणी निधी (Emergency Fund) सर्वात आधी तयार करा
आयुष्यात कधीही नोकरी जाणे, व्यवसायात नुकसान होणे किंवा अचानक एखादा मोठा खर्च उद्भवणे अशा घटना घडू शकतात. अशा वेळी कोणापुढेही हात पसरण्याची वेळ येऊ नये म्हणून ‘इमर्जन्सी फंड’ असणे गरजेचे आहे.
किती असावा? तुमच्या घराचा महिन्याचा एकूण खर्च (कर्जाचे हप्ते, किराणा, मुलांची फी इ.) गुणिले ६ महिने, एवढी रक्कम नेहमी तुमच्या बचत खात्यात किंवा लिक्विड म्युच्युअल फंडात बाजूला काढून ठेवा.
२. गुंतवणुकीआधी ‘टर्म इन्शुरन्स’ (Term Insurance) नक्की घ्या
अनेक जण जीवन विम्याकडे (Life Insurance) गुंतवणुकीचा पर्याय म्हणून पाहतात आणि तिथेच मोठी चूक होते. विम्याचा मूळ उद्देश तुम्हाला परतावा देणे हा नसून, तुमच्या पश्चात कुटुंबाला आर्थिक आधार देणे हा आहे.
कुटुंबातील प्रत्येक कमावत्या व्यक्तीचा एक ‘टर्म इन्शुरन्स’ असणे अत्यंत आवश्यक आहे.
यामध्ये अत्यंत कमी प्रीमियममध्ये मोठा जीवन विमा मिळतो. तुमचा वार्षिक पगार जितका आहे, त्याच्या किमान १५ ते २० पट रकमेचा टर्म इन्शुरन्स असावा.
३. वाढत्या वैद्यकीय खर्चावर उपाय: ‘हेल्थ इन्शुरन्स’ (Health Insurance)
सध्याच्या काळात रुग्णालयांचे खर्च गगनाला भिडले आहेत. एखादा मोठा आजार किंवा अपघात तुमच्या वर्षांची साठवणूक काही दिवसांत शून्यावर आणू शकतो.
ऑफिसमधून मिळणाऱ्या विम्यावर पूर्णपणे अवलंबून राहू नका, कारण नोकरी बदलल्यास किंवा सोडल्यास तो विमा लागू राहत नाही.
स्वतःसाठी आणि कुटुंबासाठी एक स्वतंत्र ‘कौटुंबिक आरोग्य विमा’ (Family Floater Health Insurance) नक्की घ्या. यामुळे आजारपणात उपचारांवर लक्ष केंद्रित करता येते, पैशांच्या चिंतेवर नाही.
४. महागाईवर मात करण्यासाठी शिस्तबद्ध गुंतवणूक सुरू करा
फक्त बँकेत किंवा घरात रोख रक्कम ठेवून पैसे वाढत नाहीत, उलट महागाईमुळे त्यांचे मूल्य कमी होते. पैशांची योग्य वाढ होण्यासाठी महागाई दरापेक्षा (Inflation Rate) जास्त परतावा देणाऱ्या साधनांमध्ये गुंतवणूक करणे आवश्यक आहे.
तुमच्या जोखीम घेण्याच्या क्षमतेनुसार पब्लिक प्रॉव्हिडंट फंड (PPF), पोस्ट ऑफिस योजना किंवा म्युच्युअल फंडात ‘एसआयपी’ (SIP) द्वारे गुंतवणूक सुरू करा.
दर महिन्याला पगार जमा झाल्यावर सर्वात आधी गुंतवणुकीचे पैसे बाजूला काढा आणि उरलेल्या पैशातून खर्च चालवा.
५. कर्जाचे ओझे कमी करा (Debt Management)
क्रेडिट कार्ड आणि वैयक्तिक कर्ज (Personal Loan) यांसारखी महागडी कर्जे तुमच्या आर्थिक प्रगतीतील सर्वात मोठा अडथळा असतात.
कर्जाचे हप्ते वेळेवर भरा जेणेकरून तुमचा सिबिल स्कोअर (CIBIL Score) चांगला राहील.
नवीन कर्ज घेताना ईएमआय (EMI) तुमच्या मासिक उत्पन्नाच्या ३० ते ४० टक्क्यांपेक्षा जास्त नसेल, याची काळजी घ्या.
पैशांचे नियोजन करणे हे एका रात्रीत होणारे काम नाही, ती एक निरंतर चालणारी प्रक्रिया आहे. वर दिलेल्या ५ सोप्या पण अत्यंत महत्त्वाच्या नियमांचे पालन केल्यास, तुमचे आर्थिक आयुष्य नक्कीच तणावमुक्त होईल.
(महत्त्वाची नोंद: हा लेख सामान्य आर्थिक साक्षरतेसाठी आहे. कोणतीही मोठी गुंतवणूक करण्यापूर्वी किंवा विमा खरेदी करण्यापूर्वी सेबी-नोंदणीकृत आर्थिक सल्लागाराचा (SEBI Registered Financial Advisor) सल्ला नक्की घ्या, जेणेकरून तुमच्या वैयक्तिक गरजेनुसार योग्य निर्णय घेता येईल.)
Leave a Reply