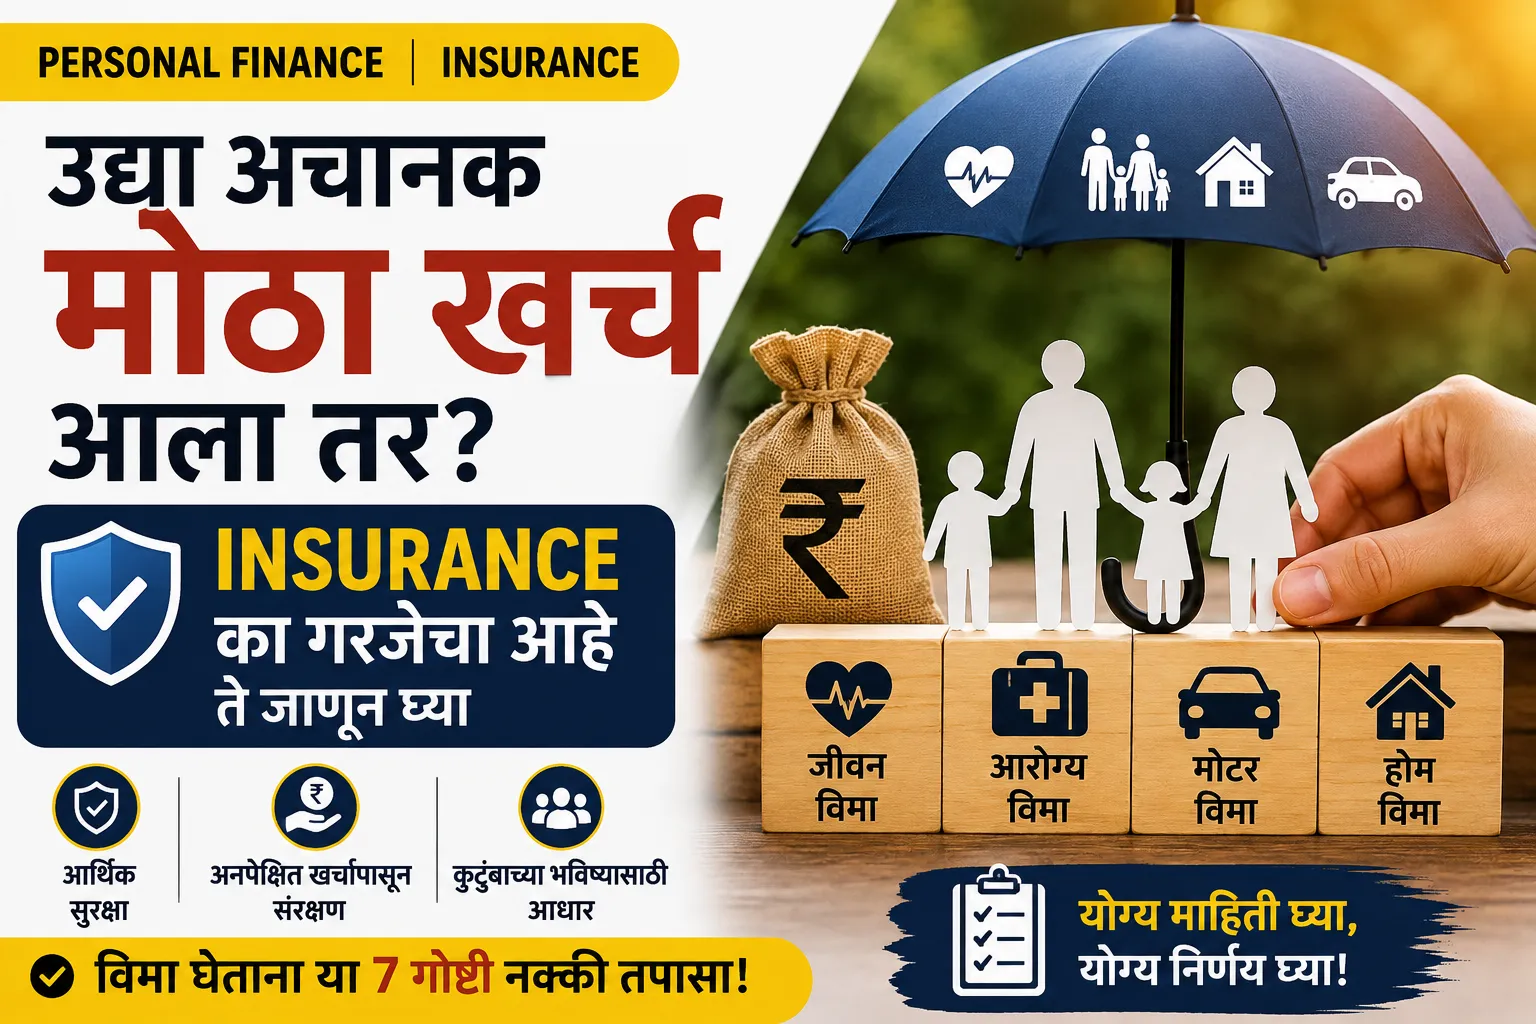
कधी असा विचार केला आहे का—उद्या अचानक मोठा वैद्यकीय खर्च आला किंवा कुटुंबातील कमावत्या व्यक्तीचे काही झाले, तर त्या परिस्थितीचा आर्थिक भार कोण उचलणार?
अशा अनपेक्षित परिस्थितींसाठी आधीपासून आर्थिक तयारी करून ठेवणे गरजेचे असते. यामध्ये Insurance म्हणजेच विमा महत्त्वाची भूमिका बजावतो.
विमा म्हणजे केवळ पॉलिसी घेऊन प्रीमियम भरणे नाही. आपल्या गरजेनुसार योग्य विमा निवडणे, त्याचे कव्हरेज समजून घेणे आणि पॉलिसीतील अटी काळजीपूर्वक तपासणे तितकेच महत्त्वाचे आहे.
महत्त्वाचे मुद्दे
- विमा अनपेक्षित आर्थिक धक्क्यापासून संरक्षण देण्यास मदत करतो.
- जीवन विमा कुटुंबाच्या आर्थिक सुरक्षेसाठी उपयोगी ठरतो.
- आरोग्य विमा वैद्यकीय खर्चाचा आर्थिक भार कमी करण्यास मदत करू शकतो.
- वाहन आणि घरासाठीही विविध प्रकारचे विमा उपलब्ध आहेत.
- फक्त कमी प्रीमियम पाहून विमा निवडणे योग्य नाही.
- पॉलिसीचे exclusions, waiting period आणि claim process समजून घेणे आवश्यक आहे.
- Insurance आणि Investment या दोन वेगळ्या आर्थिक गरजा आहेत.
Insurance म्हणजे नेमके काय?
विमा ही एक आर्थिक व्यवस्था आहे. यामध्ये आपण विमा कंपनीला ठराविक प्रीमियम भरतो. त्याच्या बदल्यात पॉलिसीमध्ये नमूद केलेल्या परिस्थितीत आर्थिक संरक्षण मिळू शकते.
उदाहरणार्थ, आरोग्य विमा घेतला असेल आणि पात्र वैद्यकीय उपचारांची गरज पडली, तर पॉलिसीच्या अटींनुसार त्या खर्चाचा काही भाग किंवा संपूर्ण पात्र खर्च विमा कंपनीकडून भरला जाऊ शकतो.
मात्र, प्रत्येक पॉलिसीचे नियम वेगवेगळे असतात. त्यामुळे पॉलिसी घेण्यापूर्वी तिच्या अटी समजून घेणे महत्त्वाचे आहे.
विम्याचे प्रमुख प्रकार कोणते?
1. Life Insurance
जीवन विम्याचा मुख्य उद्देश कुटुंबाला आर्थिक सुरक्षा देणे हा आहे.
कुटुंबातील कमावत्या व्यक्तीवर इतर सदस्य आर्थिकदृष्ट्या अवलंबून असतील, तर जीवन विम्याचा विचार करणे महत्त्वाचे ठरू शकते.
विमाधारकाचा मृत्यू झाल्यास पॉलिसीच्या अटींनुसार nominee किंवा कुटुंबाला विम्याची रक्कम मिळू शकते.
2. Health Insurance
आजच्या काळात हॉस्पिटलमध्ये उपचार घेण्याचा खर्च मोठा असू शकतो. अशा वेळी आरोग्य विमा आर्थिक मदत करू शकतो.
आरोग्य विमा घेताना केवळ प्रीमियम किती आहे हे पाहू नका. Sum insured, waiting period, exclusions, room-rent limits आणि network hospitals यांसारख्या गोष्टीही तपासा.
3. Motor Insurance
कार किंवा दुचाकीच्या मालकांसाठी मोटार विमा महत्त्वाचा आहे.
अपघात, वाहनाचे नुकसान किंवा पॉलिसीमध्ये समाविष्ट असलेल्या इतर जोखमींसाठी आर्थिक संरक्षण मिळू शकते.
4. Home Insurance
घर किंवा घरातील वस्तूंना काही अनपेक्षित नुकसान झाल्यास आर्थिक संरक्षण मिळावे यासाठी होम इन्शुरन्सचा विचार केला जाऊ शकतो.
यामध्ये नेमक्या कोणत्या जोखमींचा समावेश आहे, हे पॉलिसीच्या अटींवर अवलंबून असते.
विमा घेताना कोणत्या चुका टाळाव्यात?
विमा निवडताना अनेकजण फक्त “प्रीमियम किती आहे?” यावर लक्ष केंद्रित करतात. पण हीच सर्वात मोठी चूक ठरू शकते.
पॉलिसी घेण्यापूर्वी पुढील गोष्टी तपासा:
- विम्याचे कव्हरेज किती आहे?
- कोणत्या परिस्थितीमध्ये claim मिळणार नाही?
- Waiting period किती आहे?
- Claim करण्याची प्रक्रिया काय आहे?
- Deductible किंवा co-payment आहे का?
- Network hospitals कोणती आहेत?
- Nominee योग्य पद्धतीने नोंदवला आहे का?
- पॉलिसीचे documents सुरक्षित आहेत का?
कमी प्रीमियमची पॉलिसी आकर्षक वाटू शकते; पण गरजेच्या वेळी पुरेसे कव्हरेज मिळाले नाही तर त्याचा फायदा कमी होऊ शकतो.
किती Insurance Cover घ्यावे?
“सर्वांसाठी इतकाच विमा पुरेसा आहे” असा एक ठराविक नियम नाही.
तुमचे वय, उत्पन्न, कुटुंबातील सदस्य, कर्जे, भविष्यातील आर्थिक जबाबदाऱ्या आणि उपलब्ध बचत यांचा विचार करून विम्याचे कव्हर ठरवणे योग्य ठरते.
विशेषतः जीवन विमा घेताना कुटुंबाचा भविष्यातील खर्च, कर्जाची जबाबदारी आणि तुमच्या उत्पन्नावर अवलंबून असलेल्या व्यक्तींचा विचार करणे आवश्यक आहे.
Insurance म्हणजे Investment आहे का?
हा प्रश्न अनेकांच्या मनात असतो.
विमा आणि गुंतवणूक या दोन वेगळ्या गोष्टी आहेत.
Insurance चा मुख्य उद्देश आर्थिक संरक्षण देणे आहे, तर Investment चा उद्देश संपत्ती निर्माण करणे हा आहे.
त्यामुळे एखादी पॉलिसी घेताना तिच्यामध्ये तुम्हाला नेमके किती संरक्षण मिळते आणि गुंतवणुकीशी संबंधित कोणते फायदे आहेत, हे स्वतंत्रपणे समजून घ्या.
शेवटी एवढे लक्षात ठेवा
विमा घेतला म्हणजे आर्थिक नियोजन पूर्ण झाले असे नाही.
त्यासोबत Emergency Fund, नियमित बचत, योग्य गुंतवणूक आणि कर्जाचे नियोजन यांचाही विचार करणे आवश्यक आहे.
योग्य विमा म्हणजे सर्वात महाग पॉलिसी नव्हे. तुमच्या गरजेनुसार योग्य आर्थिक संरक्षण देणारी पॉलिसी निवडणे अधिक महत्त्वाचे आहे.
पॉलिसी घेण्यापूर्वी अधिकृत कागदपत्रे, Terms & Conditions आणि exclusions काळजीपूर्वक वाचा.


Leave a Reply