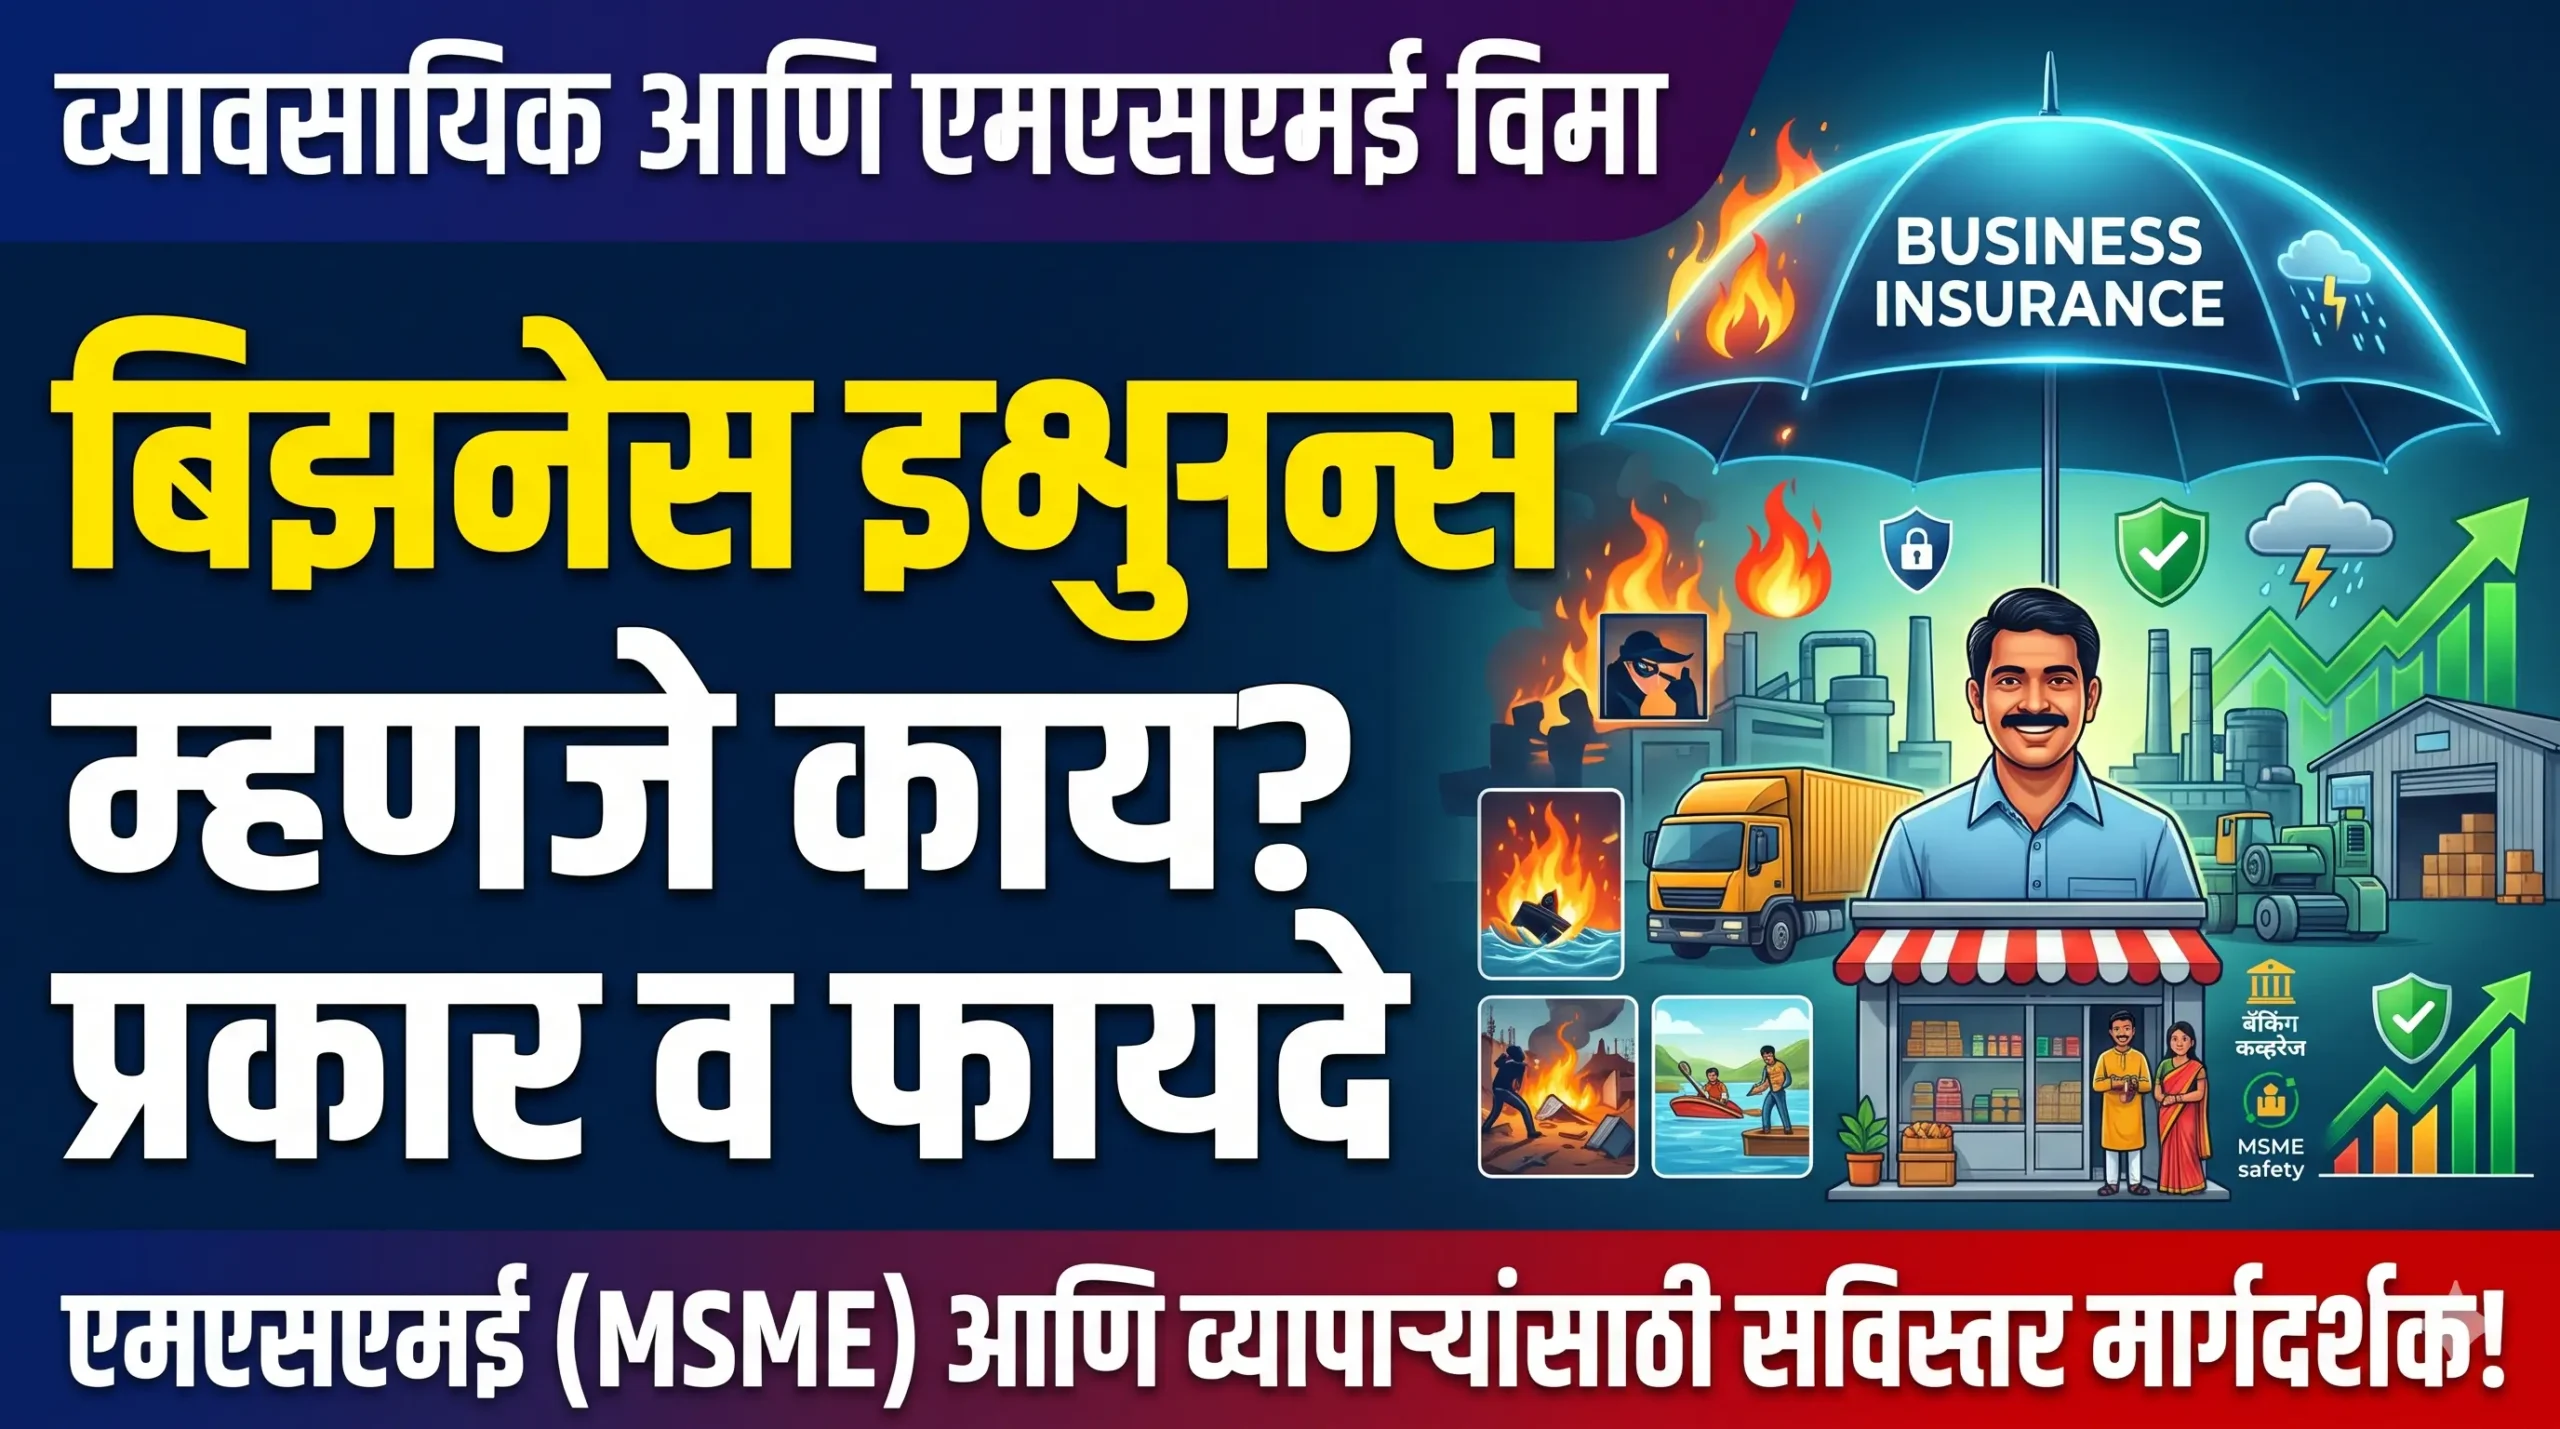
एखादा व्यवसाय उभा करणे हे स्वतःच्या मुलाला लहानाचे मोठे करण्यासारखे असते. वर्षानुवर्षांची मेहनत, लाखो रुपयांचे कर्ज आणि रात्रंदिवस केलेल्या कष्टातून एखादे दुकान, फॅक्टरी किंवा कंपनी उभी राहते. पण, शॉर्ट-सर्किटमुळे लागलेली आग, पुराचे पाणी गोदामात शिरणे किंवा अचानक झालेली मोठी चोरी यांसारख्या एका अनपेक्षित घटनेमुळे संपूर्ण व्यवसाय एका रात्रीत उद्ध्वस्त होऊ शकतो. अशा वेळी पुन्हा शून्यातून विश्व निर्माण करण्यासाठी लागणारा भक्कम आर्थिक आधार ‘कमर्शियल इन्शुरन्स’ (व्यावसायिक विमा) देतो. लघु आणि मध्यम उद्योजकांसाठी (MSME) हा विमा केवळ एक पर्याय नसून, व्यवसायाच्या अस्तित्वाची ती एक मोठी हमी आहे.
कमर्शियल किंवा बिझनेस इन्शुरन्स म्हणजे नक्की काय?
सोप्या भाषेत सांगायचे तर, तुमच्या व्यवसायाच्या जागेचे (दुकान/कारखाना), गोदामातील मालाचे, मशिनरीचे आणि कर्मचाऱ्यांचे अनपेक्षित संकटांपासून आर्थिक संरक्षण करणारा करार म्हणजे कमर्शियल इन्शुरन्स. नैसर्गिक आपत्ती, आग, चोरी किंवा कायदेशीर विवादांमुळे व्यवसायाचे नुकसान झाल्यास विमा कंपनी त्याची भरपाई देते, जेणेकरून तुमचा व्यवसाय न थांबता पुन्हा वेगाने सुरू होऊ शकेल.
व्यावसायिक विम्याचे महत्त्वाचे प्रकार (Types of Business Insurance)
तुमच्या व्यवसायाचे स्वरूप आणि आकारानुसार विम्याचे विविध प्रकार बाजारात उपलब्ध आहेत:
- शॉपकीपर इन्शुरन्स (Shopkeepers Policy): हा लहान आणि मध्यम दुकानदारांसाठी तयार केलेला सर्वसमावेशक विमा आहे. यामध्ये दुकानाची इमारत, आतील फर्निचर, विक्रीसाठी ठेवलेला माल आणि रोख रक्कम यांना आग, चोरी व नैसर्गिक आपत्तींपासून संरक्षण मिळते.
- फायर अँड स्पेशल पेरिल्स इन्शुरन्स (Fire Insurance): कारखाने, मोठी गोदामे आणि मॅन्युफॅक्चरिंग युनिट्ससाठी हा विमा अत्यंत महत्त्वाचा आहे. आग, वीज कोसळणे, स्फोट, पूर आणि वादळ यामुळे मशिनरी व कच्च्या मालाचे नुकसान झाल्यास यात मोठी भरपाई मिळते.
- वर्कर्स कॉम्पेन्सेशन (Workers Compensation): फॅक्टरीमध्ये किंवा साईटवर काम करताना एखाद्या कर्मचाऱ्याचा अपघात झाल्यास किंवा मृत्यू ओढवल्यास, त्याच्या उपचाराचा खर्च आणि कुटुंबाला द्यावी लागणारी कायदेशीर नुकसानभरपाई या विम्यातून कव्हर होते.
- पब्लिक लायबिलिटी इन्शुरन्स (Public Liability): तुमच्या व्यवसायाच्या ठिकाणी (उदा. हॉटेल, मॉल किंवा फॅक्टरी) एखाद्या ग्राहकाला किंवा त्रयस्थ व्यक्तीला दुखापत झाल्यास, त्यातून उद्भवणारा कायदेशीर आणि वैद्यकीय खर्च कंपनी उचलते.
- बिझनेस इंटरप्शन इन्शुरन्स (Business Interruption): आगीसारख्या घटनेमुळे जर फॅक्टरी काही महिने बंद ठेवावी लागली, तर त्या काळात बुडणारा नफा आणि कर्मचाऱ्यांचे पगार देण्यासाठी हा विमा आर्थिक मदत करतो.
एमएसएमई आणि व्यापाऱ्यांनी योग्य पॉलिसी कशी निवडावी?
इन्शुरन्स खरेदी करताना फसवणूक टाळण्यासाठी आणि अचूक क्लेम मिळवण्यासाठी या ४ नियमांचे काटेकोर पालन करा:
१. कव्हरेजची योग्य रक्कम (Sum Insured) ठरवा: मशिनरी किंवा इमारतीचा विमा काढताना तो आजच्या बाजारभावावर (Market Value) न काढता, ती वस्तू किंवा इमारत पुन्हा नव्याने उभी करण्यासाठी लागणाऱ्या खर्चावर (Reinstatement Value) काढा. यामुळे क्लेमच्या वेळी जुन्या वस्तूची घसारा (Depreciation) रक्कम कापली जात नाही आणि पूर्ण पैसे मिळतात. २. व्यवसायातील जोखीम ओळखा: तुमचे कापडाचे दुकान आहे की केमिकलचा कारखाना, यावर तुमची जोखीम ठरते. केमिकल फॅक्टरीला आगीचा धोका जास्त असतो, तर ज्वेलरी शॉपला चोरीचा. तुमच्या व्यवसायातील सर्वात मोठा धोका ओळखून त्यानुसार ‘अॅड-ऑन कव्हर’ (Add-ons) खरेदी करा. ३. पॉलिसीचे ‘Exclusions’ (वगळलेल्या बाबी) वाचा: कोणतीही कंपनी सर्वच प्रकारचे नुकसान कव्हर करत नाही. उदा. जाणूनबुजून लावलेली आग, युद्धातील नुकसान किंवा हिशोबातील गडबडीमुळे झालेले नुकसान विम्यातून मिळत नाही. त्यामुळे पॉलिसी डॉक्युमेंट बारकाईने तपासा. ४. क्लेम सेटलमेंटची पद्धत समजून घ्या: स्वस्त प्रीमियमच्या मागे न धावता, ज्या विमा कंपनीचा ‘क्लेम सेटलमेंट रेशिओ’ चांगला आहे आणि ज्यांची क्लेम प्रोसेस जलद व पारदर्शक आहे, अशाच कंपनीची निवड करा.
व्यवसायात दररोज लाखो रुपयांची उलाढाल करताना, त्या संपूर्ण यंत्रणेच्या सुरक्षेसाठी काही हजारांचा प्रीमियम भरणे हा खर्च नसून ती व्यवसायासाठी केलेली सर्वात हुशार गुंतवणूक आहे.
Leave a Reply