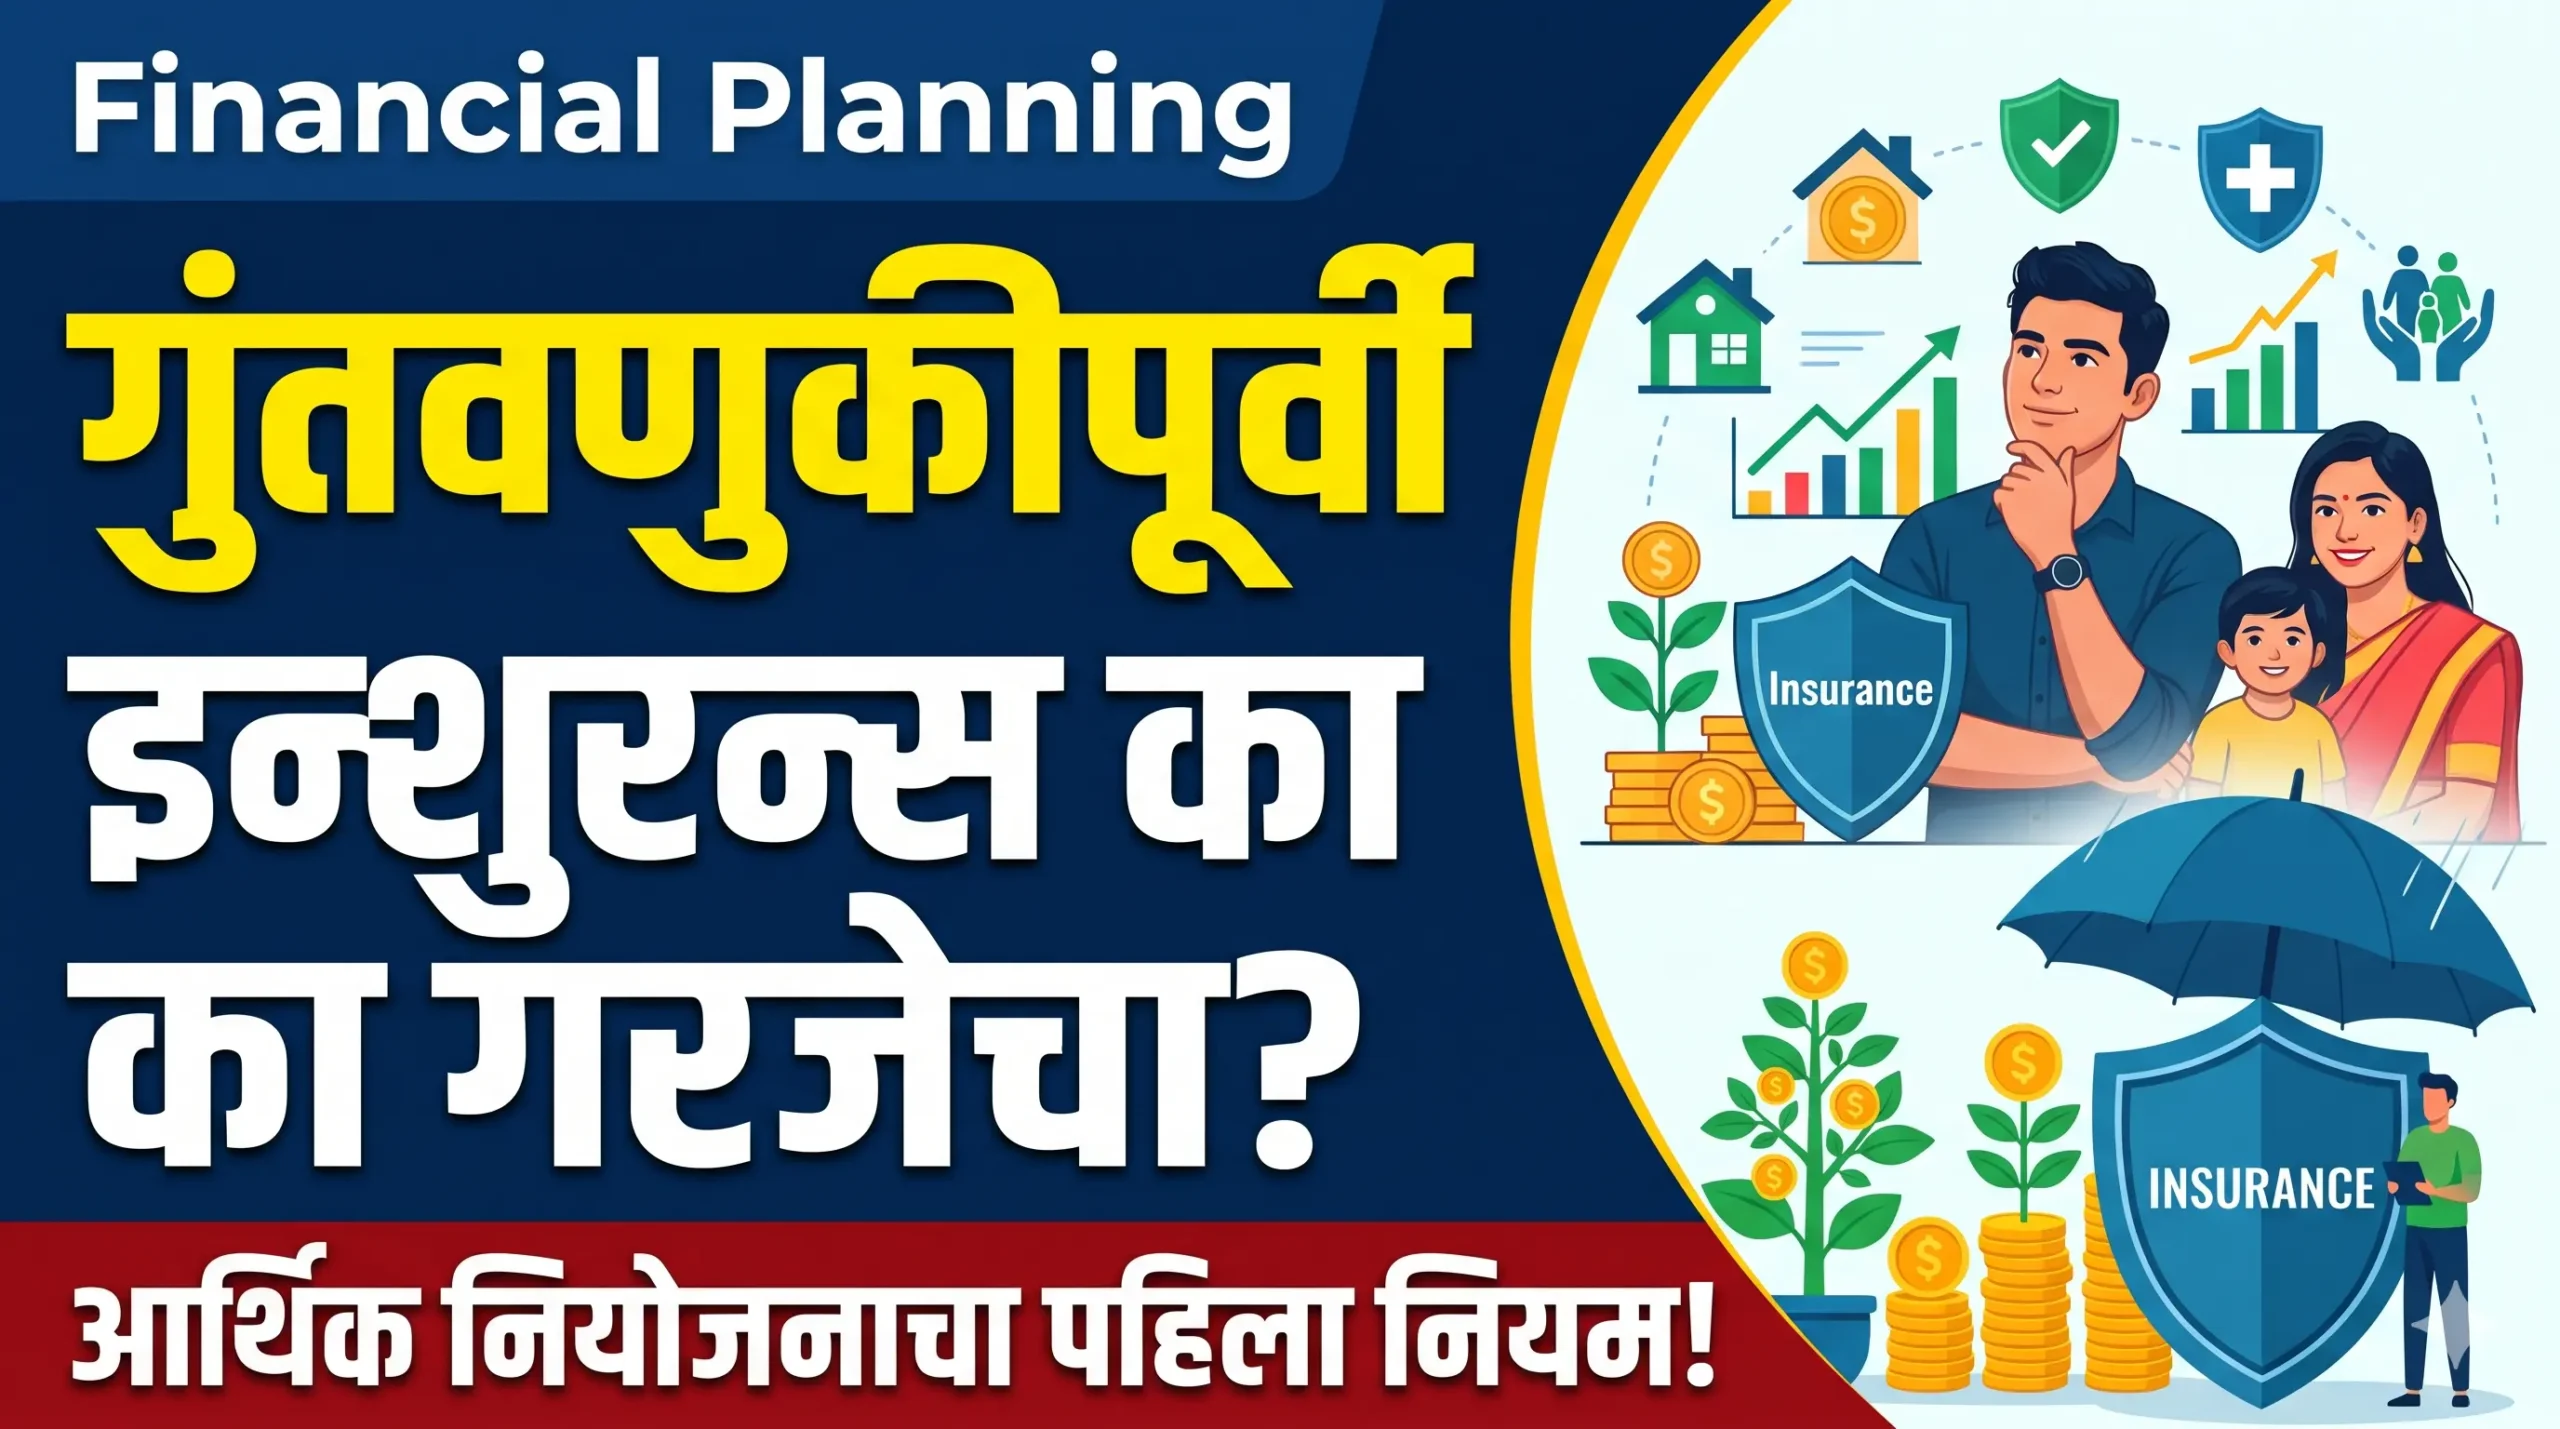
आजकाल तरुण पिढीमध्ये शेअर बाजार, म्युच्युअल फंड (SIP) आणि क्रिप्टोकरन्सीसारख्या गुंतवणुकीच्या पर्यायांबद्दल मोठी जागरूकता निर्माण झाली आहे. नोकरीला लागताच किंवा पहिला पगार हातात येताच पैशांची गुंतवणूक करण्याचा विचार नक्कीच कौतुकास्पद आहे. मात्र, या घाईत आर्थिक नियोजनाचा (Financial Planning) सर्वात मूलभूत आणि महत्त्वाचा नियम अनेकदा दुर्लक्षित केला जातो; तो म्हणजे पुरेशा रकमेचा ‘इन्शुरन्स’ (विमा) घेणे. कोणत्याही प्रकारची गुंतवणूक सुरू करण्यापूर्वी हेल्थ आणि लाइफ इन्शुरन्सचे संरक्षण का गरजेचे आहे, याची ठोस आर्थिक कारणे आहेत.
आर्थिक इमारतीचा भक्कम पाया आर्थिक नियोजन हे एखाद्या घरासारखे असते. घर बांधताना आपण सर्वात आधी पाया भक्कम करतो आणि त्यानंतर त्यावर मजले चढवतो. इथे तुमची गुंतवणूक (Investment) हे घराचे छप्पर किंवा मजले आहेत, तर इन्शुरन्स हा त्या घराचा पाया आहे. पायाच नसेल किंवा तो कच्चा असेल, तर आजारपण किंवा अपघातासारख्या एका संकटाच्या झटक्यात संपूर्ण आर्थिक इमारत कोसळू शकते.
बचत आणि गुंतवणुकीचे रक्षण (हेल्थ इन्शुरन्स) सध्याच्या काळात वैद्यकीय उपचारांचा खर्च गगनाला भिडला आहे. समजा, तुम्ही गेल्या तीन वर्षांत ५ लाख रुपये म्युच्युअल फंडात जमा केले आहेत. अचानक घरात कुणीतरी आजारी पडते आणि रुग्णालयाचे बिल ४ लाख रुपये येते. जर तुमच्याकडे ‘हेल्थ इन्शुरन्स’ नसेल, तर तुम्हाला नाइलाजाने तुमची सगळी गुंतवणूक मोडून ते बिल भरावे लागेल. म्हणजेच, तुमचे भविष्य सुरक्षित करण्यासाठी केलेली गुंतवणूक एका झटक्यात शून्यावर येते. योग्य आरोग्य विमा असल्यास संकटाच्या काळात तुमच्या बचतीला धक्का लागत नाही.
कुटुंबाच्या भविष्याची हमी (टर्म लाइफ इन्शुरन्स) जर तुम्ही घरातील प्रमुख कमावते सदस्य आहात आणि तुमच्यावर गृहकर्ज किंवा इतर जबाबदाऱ्या आहेत, तर तुमच्या पश्चात कुटुंबाचे काय? तुम्ही केलेली १-२ लाखांची सुरुवातीची गुंतवणूक त्यांच्या पुढील आयुष्यासाठी पुरेशी नसते. अशा वेळी ‘टर्म इन्शुरन्स’ (Term Insurance) हा एकमेव पर्याय कुटुंबाला भक्कम आर्थिक आधार देतो. तुमच्या अनुपस्थितीतही कर्जाचे हप्ते, मुलांचे शिक्षण आणि दैनंदिन खर्च न थांबता सुरळीत चालण्यासाठी तुमच्या वार्षिक उत्पन्नाच्या किमान १० ते १५ पट कव्हर असलेला टर्म प्लॅन असणे अत्यावश्यक आहे.
गुंतवणूक आणि विमा यांची सरमिसळ टाळा अनेक लोक एंडोमेंट पॉलिसी किंवा मनी-बॅक प्लॅन्सनाच गुंतवणूक समजतात. पण विमा आणि गुंतवणूक कधीही एकत्र करू नये. विम्याचा मुख्य हेतू ‘आर्थिक संरक्षण’ आहे, परतावा मिळवणे नाही. त्यामुळे कमीत कमी प्रीमियममध्ये जास्तीत जास्त कव्हर देणारा ‘टर्म प्लॅन’ घ्यावा आणि उरलेले पैसे चांगल्या परताव्यासाठी म्युच्युअल फंड, पीपीएफ (PPF) किंवा शेअर बाजारात गुंतवावेत.
जेव्हा तुमचे आरोग्य आणि जीवन विम्याच्या कवचाखाली सुरक्षित असते, तेव्हा तुम्ही बाजारातील चढ-उतारांना न घाबरता अधिक तणावमुक्त होऊन दीर्घकालीन गुंतवणूक करू शकता. सुरक्षिततेची ही भावना तुम्हाला चुकीचे किंवा घाईघाईचे आर्थिक निर्णय घेण्यापासून वाचवते. त्यामुळे, गुंतवणुकीचा श्रीगणेशा करण्यापूर्वी स्वतःला आणि कुटुंबाला इन्शुरन्सचे सुरक्षा कवच नक्की द्या.
Leave a Reply