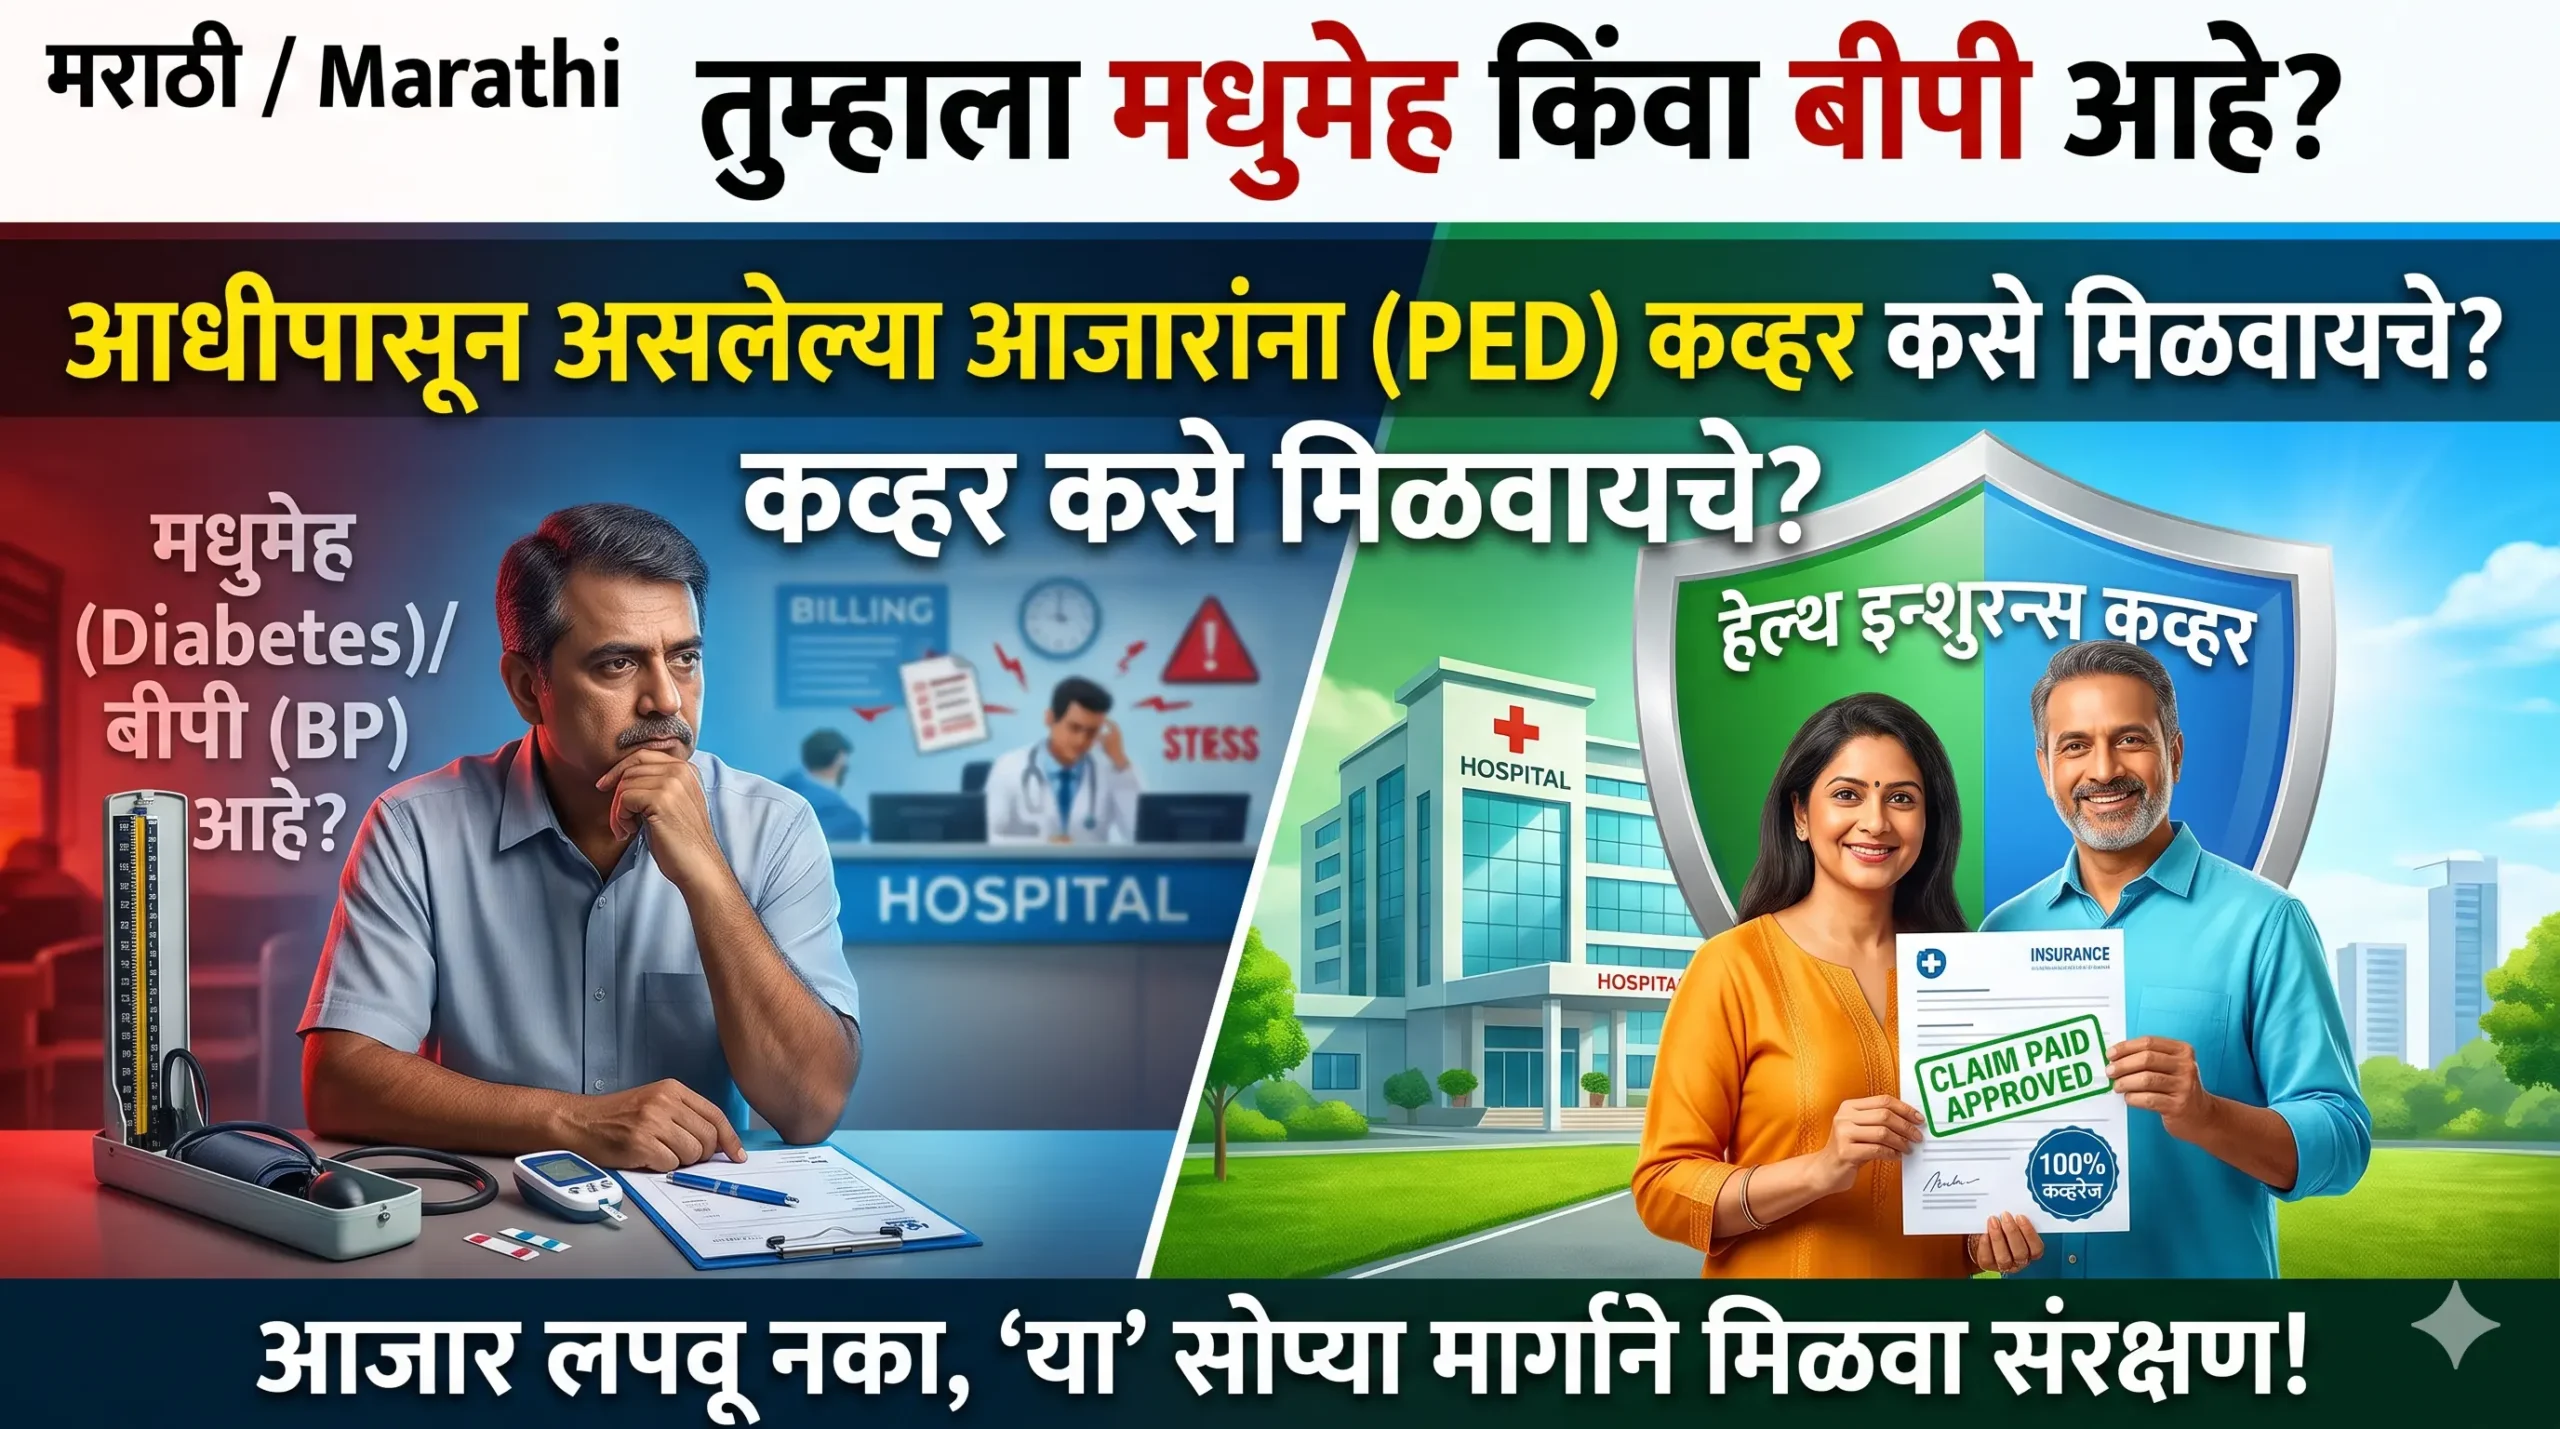
भारतात आजकाल मधुमेह (Diabetes) आणि उच्च रक्तदाब (Blood Pressure) हे आजार अगदी सामान्य झाले आहेत. बदलती जीवनशैली आणि ताणामुळे तिशी-चाळिशीतच अनेकांना या आजारांचा सामना करावा लागतो. अशा वेळी जेव्हा एखादी व्यक्ती कुटुंबाच्या सुरक्षेसाठी हेल्थ इन्शुरन्स (Health Insurance) घ्यायला जाते, तेव्हा तिला एक मोठी भीती असते— “मला आधीच शुगर किंवा बीपी आहे, मग मला इन्शुरन्स मिळेल का? आणि उद्या क्लेम करण्याची वेळ आली, तर कंपनी तो नाकारेल का?”
अनेक एजंट्स या भीतीचा फायदा घेतात किंवा चुकीची माहिती देतात. पण, एका सजग ग्राहकाला विमा नियामक ‘इर्डा’चे (IRDAI) ताजे नियम माहीत असणे आवश्यक आहे. जर तुम्हाला किंवा तुमच्या घरातील ज्येष्ठ सदस्यांना आधीपासून एखादा आजार असेल (ज्याला विमा भाषेत Pre-existing Disease किंवा PED म्हणतात), तरीही तुम्हाला १००% इन्शुरन्स मिळू शकतो. तो कसा मिळवायचा आणि क्लेम नाकारला जाऊ नये यासाठी कोणती काळजी घ्यायची, ते आज आपण सविस्तर समजून घेऊया.
प्री-एक्झिस्टिंग आजार (PED) म्हणजे नेमके काय? इन्शुरन्स पॉलिसी खरेदी करण्यापूर्वीच्या काही वर्षांत तुम्हाला ज्या आजारांचे निदान झाले आहे किंवा ज्यासाठी तुम्ही वैद्यकीय सल्ला, उपचार घेतले आहेत, ते आजार ‘प्री-एक्झिस्टिंग आजार’ (आधीपासून असलेले आजार) मानले जातात. यामध्ये प्रामुख्याने मधुमेह, रक्तदाब, थायरॉईड किंवा हृदयाशी संबंधित आजारांचा समावेश होतो.
१. सर्वात महत्त्वाचा नियम: आजार कधीही लपवू नका (Non-Disclosure) पॉलिसी घेताना अनेक जण प्रीमियम वाढेल किंवा पॉलिसी मिळणार नाही या भीतीने आपला आजार कंपनीपासून लपवतात. ही सर्वात मोठी आणि महागात पडणारी चूक आहे. इन्शुरन्स हा ‘परम विश्वासाच्या तत्त्वावर’ (Principle of Utmost Good Faith) चालतो. जर तुम्ही आजार लपवला आणि भविष्यात हॉस्पिटलमध्ये उपचारावेळी डॉक्टरांच्या रिपोर्टमधून तो समोर आला, तर इन्शुरन्स कंपनी तुमचा क्लेम थेट फेटाळते आणि तुमची पॉलिसीही रद्द करू शकते. त्यामुळे फॉर्म भरताना आजाराची अचूक आणि पारदर्शक माहिती देणे आवश्यक आहे.
२. ‘वेटिंग पिरियड’चे (Waiting Period) गणित समजून घ्या तुम्ही आजार जाहीर केल्यानंतर कंपनी तुम्हाला पॉलिसी नक्की देते, पण त्या आजारावरील उपचारांसाठी एक ‘वेटिंग पिरियड’ (प्रतीक्षा कालावधी) लागू करते.
- नवीन आणि दिलासादायक नियम: नुकत्याच झालेल्या ‘इर्डा’च्या (IRDAI) बदललेल्या नियमांनुसार, आता कोणत्याही इन्शुरन्स कंपनीला प्री-एक्झिस्टिंग आजारांसाठी जास्तीत जास्त ३६ महिने (३ वर्षे) एवढाच वेटिंग पिरियड ठेवता येतो. यापूर्वी हा कालावधी ४ वर्षांचा होता.
- इतर आजारांसाठी कव्हर सुरूच राहते: वेटिंग पिरियडचा अर्थ असा नाही की तुमची पॉलिसी निरुपयोगी आहे. जर तुम्हाला मधुमेह असेल (ज्याचा वेटिंग पिरियड ३ वर्षे आहे), आणि पॉलिसी घेतल्यानंतर पहिल्याच वर्षी तुम्हाला डेंग्यू झाला, अपघात झाला किंवा मलेरिया झाला, तर त्याचा संपूर्ण क्लेम तुम्हाला मिळतो. वेटिंग पिरियड फक्त तुम्ही जाहीर केलेल्या आजारापुरता (येथे मधुमेह) मर्यादित असतो.
३. वेटिंग पिरियड कमी कसा करायचा? (Waiver of PED) जर तुम्हाला ३ वर्षे वाट पाहायची नसेल, तर बऱ्याच विमा कंपन्या ‘PED Waiver’ (वेटिंग पिरियड कमी करण्याचा पर्याय) देतात. यासाठी तुम्हाला तुमच्या मूळ प्रीमियममध्ये थोडी अतिरिक्त रक्कम (Extra Premium) भरावी लागते. हा अतिरिक्त प्रीमियम भरून तुम्ही तुमचा ३ वर्षांचा वेटिंग पिरियड १ किंवा २ वर्षांवर आणू शकता. हा पर्याय थोडा महाग वाटला, तरी संकटाच्या वेळी तो अत्यंत फायदेशीर ठरतो.
४. डिसीज-स्पेसिफिक प्लॅन्स (Disease-Specific Plans) जर तुम्हाला अतिशय गंभीर स्वरूपाचा मधुमेह किंवा बीपी असेल आणि सामान्य पॉलिसीमध्ये कव्हर मिळत नसेल, तर आजकाल बाजारात ‘डायबिटीज केअर’ किंवा ‘हार्ट केअर’ अशा खास पॉलिसी उपलब्ध आहेत. या पॉलिसीची रचनाच मुळी आजार असलेल्या लोकांसाठी केलेली असते. यामध्ये पहिल्या दिवसापासून (Day 1) किंवा अवघ्या काही महिन्यांनंतर आधीपासून असलेल्या आजारांना कव्हर मिळायला सुरुवात होते.
५. मेडिकल टेस्टला घाबरू नका, ते तुमच्याच फायद्याचे आहे वय जास्त असल्यास किंवा आजार जाहीर केल्यास विमा कंपनी तुम्हाला मेडिकल टेस्ट (वैद्यकीय चाचणी) करायला सांगते. अनेक जण या टेस्टला घाबरतात. पण खऱ्या अर्थाने ही टेस्ट ग्राहकाच्या फायद्याची असते. जर तुम्ही टेस्ट करून पॉलिसी घेतली, तर कंपनीला तुमच्या प्रकृतीची पूर्ण कल्पना असते. त्यामुळे भविष्यात “तुम्ही आजार लपवला” असा ठपका ठेवून कंपनी तुमचा क्लेम कधीही नाकारू शकत नाही.
आधीपासून आजार असणे हा गुन्हा नाही आणि त्यामुळे इन्शुरन्स न मिळण्याचेही काही कारण नाही. योग्य माहिती, पारदर्शकता आणि ‘इर्डा’च्या नव्या नियमांची जाण असल्यास तुम्ही तुमच्या कुटुंबासाठी एक भक्कम आर्थिक सुरक्षा कवच नक्की तयार करू शकता. पॉलिसी घेताना फक्त प्रीमियमचा आकडा पाहू नका, तर त्याचे नियम आणि वेटिंग पिरियड बारकाईने तपासूनच निर्णय घ्या.
Leave a Reply