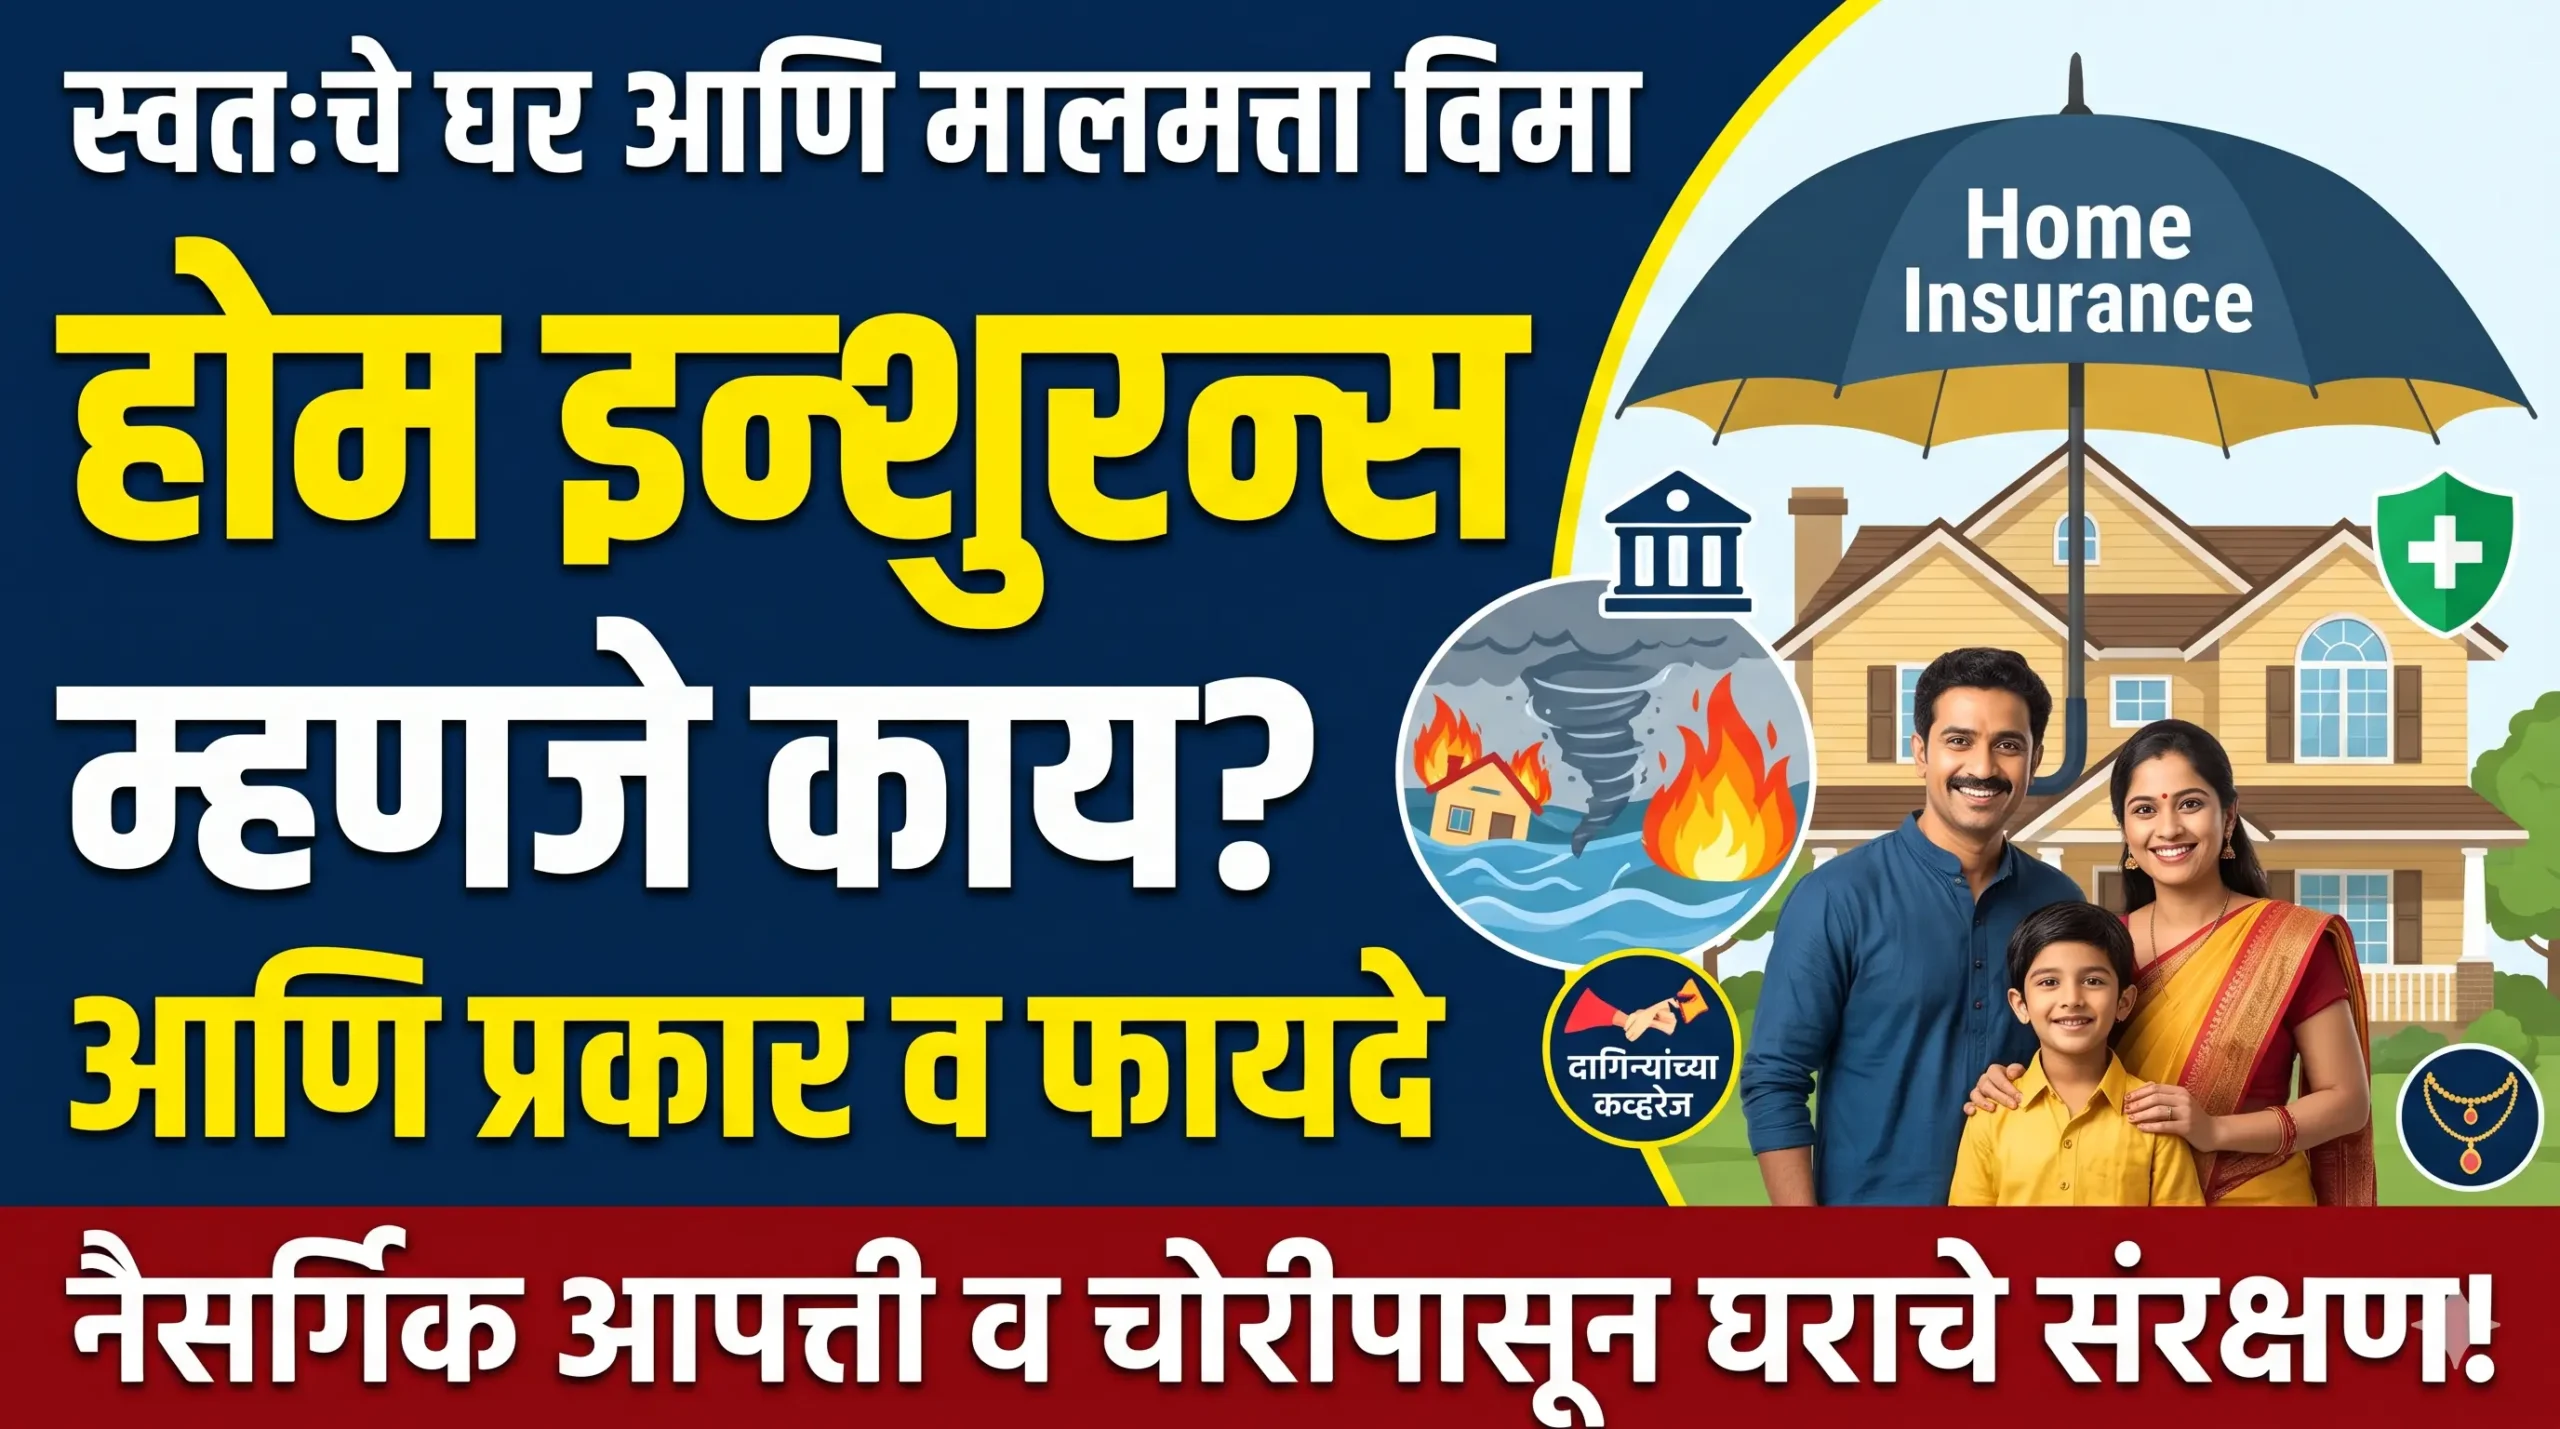
‘स्वतःचे हक्काचे घर’ हे प्रत्येकाचे सर्वात मोठे स्वप्न असते. आयुष्यभराची पुंजी लावून आणि २०-२५ वर्षांचे गृहकर्ज (Home Loan) घेऊन आपण हे स्वप्न साकार करतो. पण, भूकंप, पूर किंवा शॉर्ट-सर्किटमुळे लागलेली आग यांसारख्या एका अनपेक्षित संकटात हे घर उद्ध्वस्त झाल्यास काय होईल? केवळ घराचेच नाही, तर घरातील मौल्यवान वस्तूंचे आणि आयुष्यभराच्या कमाईचे प्रचंड नुकसान होते. अशा अनपेक्षित आणि भयंकर संकटांमध्ये तुमच्या घराला आणि अर्थिक स्थैर्याला खंबीर सुरक्षा देण्याचे काम ‘होम प्रॉपर्टी इन्शुरन्स’ (Home Insurance) करतो.
१. होम इन्शुरन्स म्हणजे नक्की काय? (What is Home Insurance?)
होम इन्शुरन्स हा विमा कंपनी आणि घरमालक (किंवा भाडेकरू) यांच्यातील करार आहे. नैसर्गिक आपत्ती (उदा. भूकंप, पूर, वादळ), मानवनिर्मित संकटे (उदा. आग, दंगल, स्फोट) किंवा चोरी-घरफोडीमुळे तुमच्या घराचे (इमारतीचे) किंवा घरातील सामानाचे नुकसान झाल्यास, त्याची आर्थिक भरपाई विमा कंपनीकडून मिळते. या कव्हरच्या बदल्यात तुम्हाला दरवर्षी एक ठराविक प्रीमियम भरावा लागतो.
२. होम इन्शुरन्सचे मुख्य प्रकार (Types of Home Insurance)
तुमच्या मालकी हक्क आणि गरजेनुसार होम इन्शुरन्सचे तीन मुख्य प्रकार पडतात:
- अ) स्ट्रक्चरल इन्शुरन्स (Building Cover): हा विमा केवळ घराच्या ‘इमारतीचे’ (Structure) संरक्षण करतो. छत, भिंती, खिडक्या, दारे आणि इमारतीचा सांगाडा यांचे नैसर्गिक किंवा मानवनिर्मित कारणांमुळे नुकसान झाल्यास भरपाई मिळते. हा विमा प्रामुख्याने घरमालकांसाठी (Homeowners) आवश्यक असतो.
- ब) कंटेन्ट इन्शुरन्स (Content Cover): यामध्ये इमारतीचा नाही, तर घरातील ‘सामानाचा’ विमा उतरवला जातो. टीव्ही, फ्रीज, एसी, फर्निचर, लॅपटॉप, दागिने आणि इतर मौल्यवान वस्तूंची चोरी झाल्यास किंवा आगीत नुकसान झाल्यास भरपाई मिळते. हा विमा भाडेकरूंसाठी (Tenants) अत्यंत उपयुक्त ठरतो.
- क) कॉम्प्रेहेन्सिव्ह इन्शुरन्स (Comprehensive Cover): यामध्ये इमारतीचे बांधकाम (Structure) आणि घरातील सामान (Contents) या दोन्ही गोष्टी कव्हर केल्या जातात. स्वतःच्या घरात राहणाऱ्या प्रत्येकाने हाच पर्याय निवडणे सर्वात सुरक्षित आणि फायदेशीर असते.
३. होम इन्शुरन्सचे मुख्य फायदे (Benefits of Home Insurance)
- नैसर्गिक आपत्तींपासून संरक्षण: भूकंप, महापूर, चक्रीवादळ यांसारख्या अस्मानी संकटात घर कोसळल्यास किंवा मोठे नुकसान झाल्यास, घर पुन्हा बांधण्याचा किंवा दुरुस्तीचा संपूर्ण खर्च विमा कंपनी देते.
- आग आणि स्फोट कव्हर: शॉर्ट-सर्किटमुळे लागलेली आग किंवा गॅस सिलिंडरच्या स्फोटामुळे झालेले नुकसान या पॉलिसीत कव्हर असते.
- चोरी आणि घरफोडी: सुट्टीवर किंवा गावी गेल्यावर घराचे कुलूप तोडून मौल्यवान दागिने किंवा इलेक्ट्रॉनिक वस्तूंची चोरी झाल्यास त्याची भरपाई मिळते.
- थर्ड-पार्टी लायबिलिटी (Third-Party Liability): तुमच्या घरात झालेल्या अपघातामुळे (उदा. भिंत कोसळून किंवा आग लागून) शेजाऱ्यांचे किंवा तिसऱ्या व्यक्तीचे नुकसान झाल्यास, त्याचा कायदेशीर आणि आर्थिक खर्चही कंपनी उचलते.
- कमी प्रीमियम, मोठे कव्हर: हेल्थ किंवा लाईफ इन्शुरन्सच्या तुलनेत होम इन्शुरन्सचा प्रीमियम खूपच कमी असतो. केवळ ₹२,००० ते ₹५,००० च्या वार्षिक प्रीमियममध्ये ५० लाख ते १ कोटी रुपयांपर्यंतचे कव्हरेज सहज मिळते.
४. योग्य होम इन्शुरन्स कसा निवडावा? (How to Choose the Right Policy?)
होम इन्शुरन्स खरेदी करताना खालील ५ महत्त्वाच्या नियमांचे पालन करा:
- योग्य ‘सम अश्युअर्ड’ (Sum Assured) ठरवा: घराचा विमा काढताना तो घराच्या आजच्या ‘बाजारभावावर’ (Market Value) नसून, ते घर पुन्हा नव्याने बांधण्यासाठी लागणाऱ्या ‘बांधकाम खर्चावर’ (Reconstruction Cost) आधारित असतो. तुमच्या परिसरातील बांधकामाचा खर्च (प्रति चौरस फूट) ओळखून अचूक कव्हर निवडा.
- जुन्या घराचे डिप्रिसिएशन (Depreciation): जर तुमचे घर जुने असेल, तर विमा कंपनी क्लेमच्या वेळी घसाऱ्याची (Depreciation) रक्कम कापून घेते. अशा वेळी ‘रिएनस्टेस्टमेंट व्हॅल्यू’ (Reinstatement Value) किंवा ‘रिप्लेसमेंट कॉस्ट’ (Replacement Cost) चा क्लॉज पॉलिसीमध्ये असल्याची खात्री करा, जेणेकरून नवीन सामान घेण्यासाठी पूर्ण रक्कम मिळेल.
- काय कव्हर ‘नाही’ ते तपासा (Exclusions): युद्धातील नुकसान, जाणूनबुजून स्वतःहून लावलेली आग, किंवा घराचे ३० दिवसांपेक्षा जास्त काळ रिकामे राहिल्यावर झालेली चोरी यांसारख्या गोष्टी कव्हर नसतात. पॉलिसीचे ‘Exclusions’ (वगळलेल्या बाबी) नीट वाचा.
- अॅड-ऑन्सची निवड (Add-on Covers): गरज असल्यास ‘टेम्पररी रिसेटलमेंट’ (Temporary Resettlement) सारखे अॅड-ऑन घ्या. यामुळे घर दुरुस्त होईपर्यंत तुम्हाला भाड्याच्या घरात राहावे लागल्यास त्याचे भाडे कंपनी देते.
- बँकेच्या पॉलिसीची तपासणी करा: जर तुम्ही गृहकर्ज घेतले असेल, तर बँक तुम्हाला स्वतःचा विमा घेण्याची सक्ती करते. पण बँकेची पॉलिसी अनेकदा महाग असू शकते. तुम्हाला बाहेरून (कोणत्याही विमा कंपनीकडून) स्वस्त आणि चांगला विमा घेण्याचा पूर्ण अधिकार आहे.
निष्कर्ष:
आपण कार किंवा दुचाकीचा इन्शुरन्स न चुकता काढतो, ज्यांची किंमत काही लाखांत असते. मग आयुष्याची कमाई असलेल्या करोडोंच्या घराचा विमा का नसावा? नैसर्गिक आपत्तींचा वाढता धोका पाहता, स्वतःच्या कुटुंबाला आणि घराला आर्थिक स्थैर्य देण्यासाठी आजच ‘होम इन्शुरन्स’ची सुरक्षितता मिळवा!


Leave a Reply