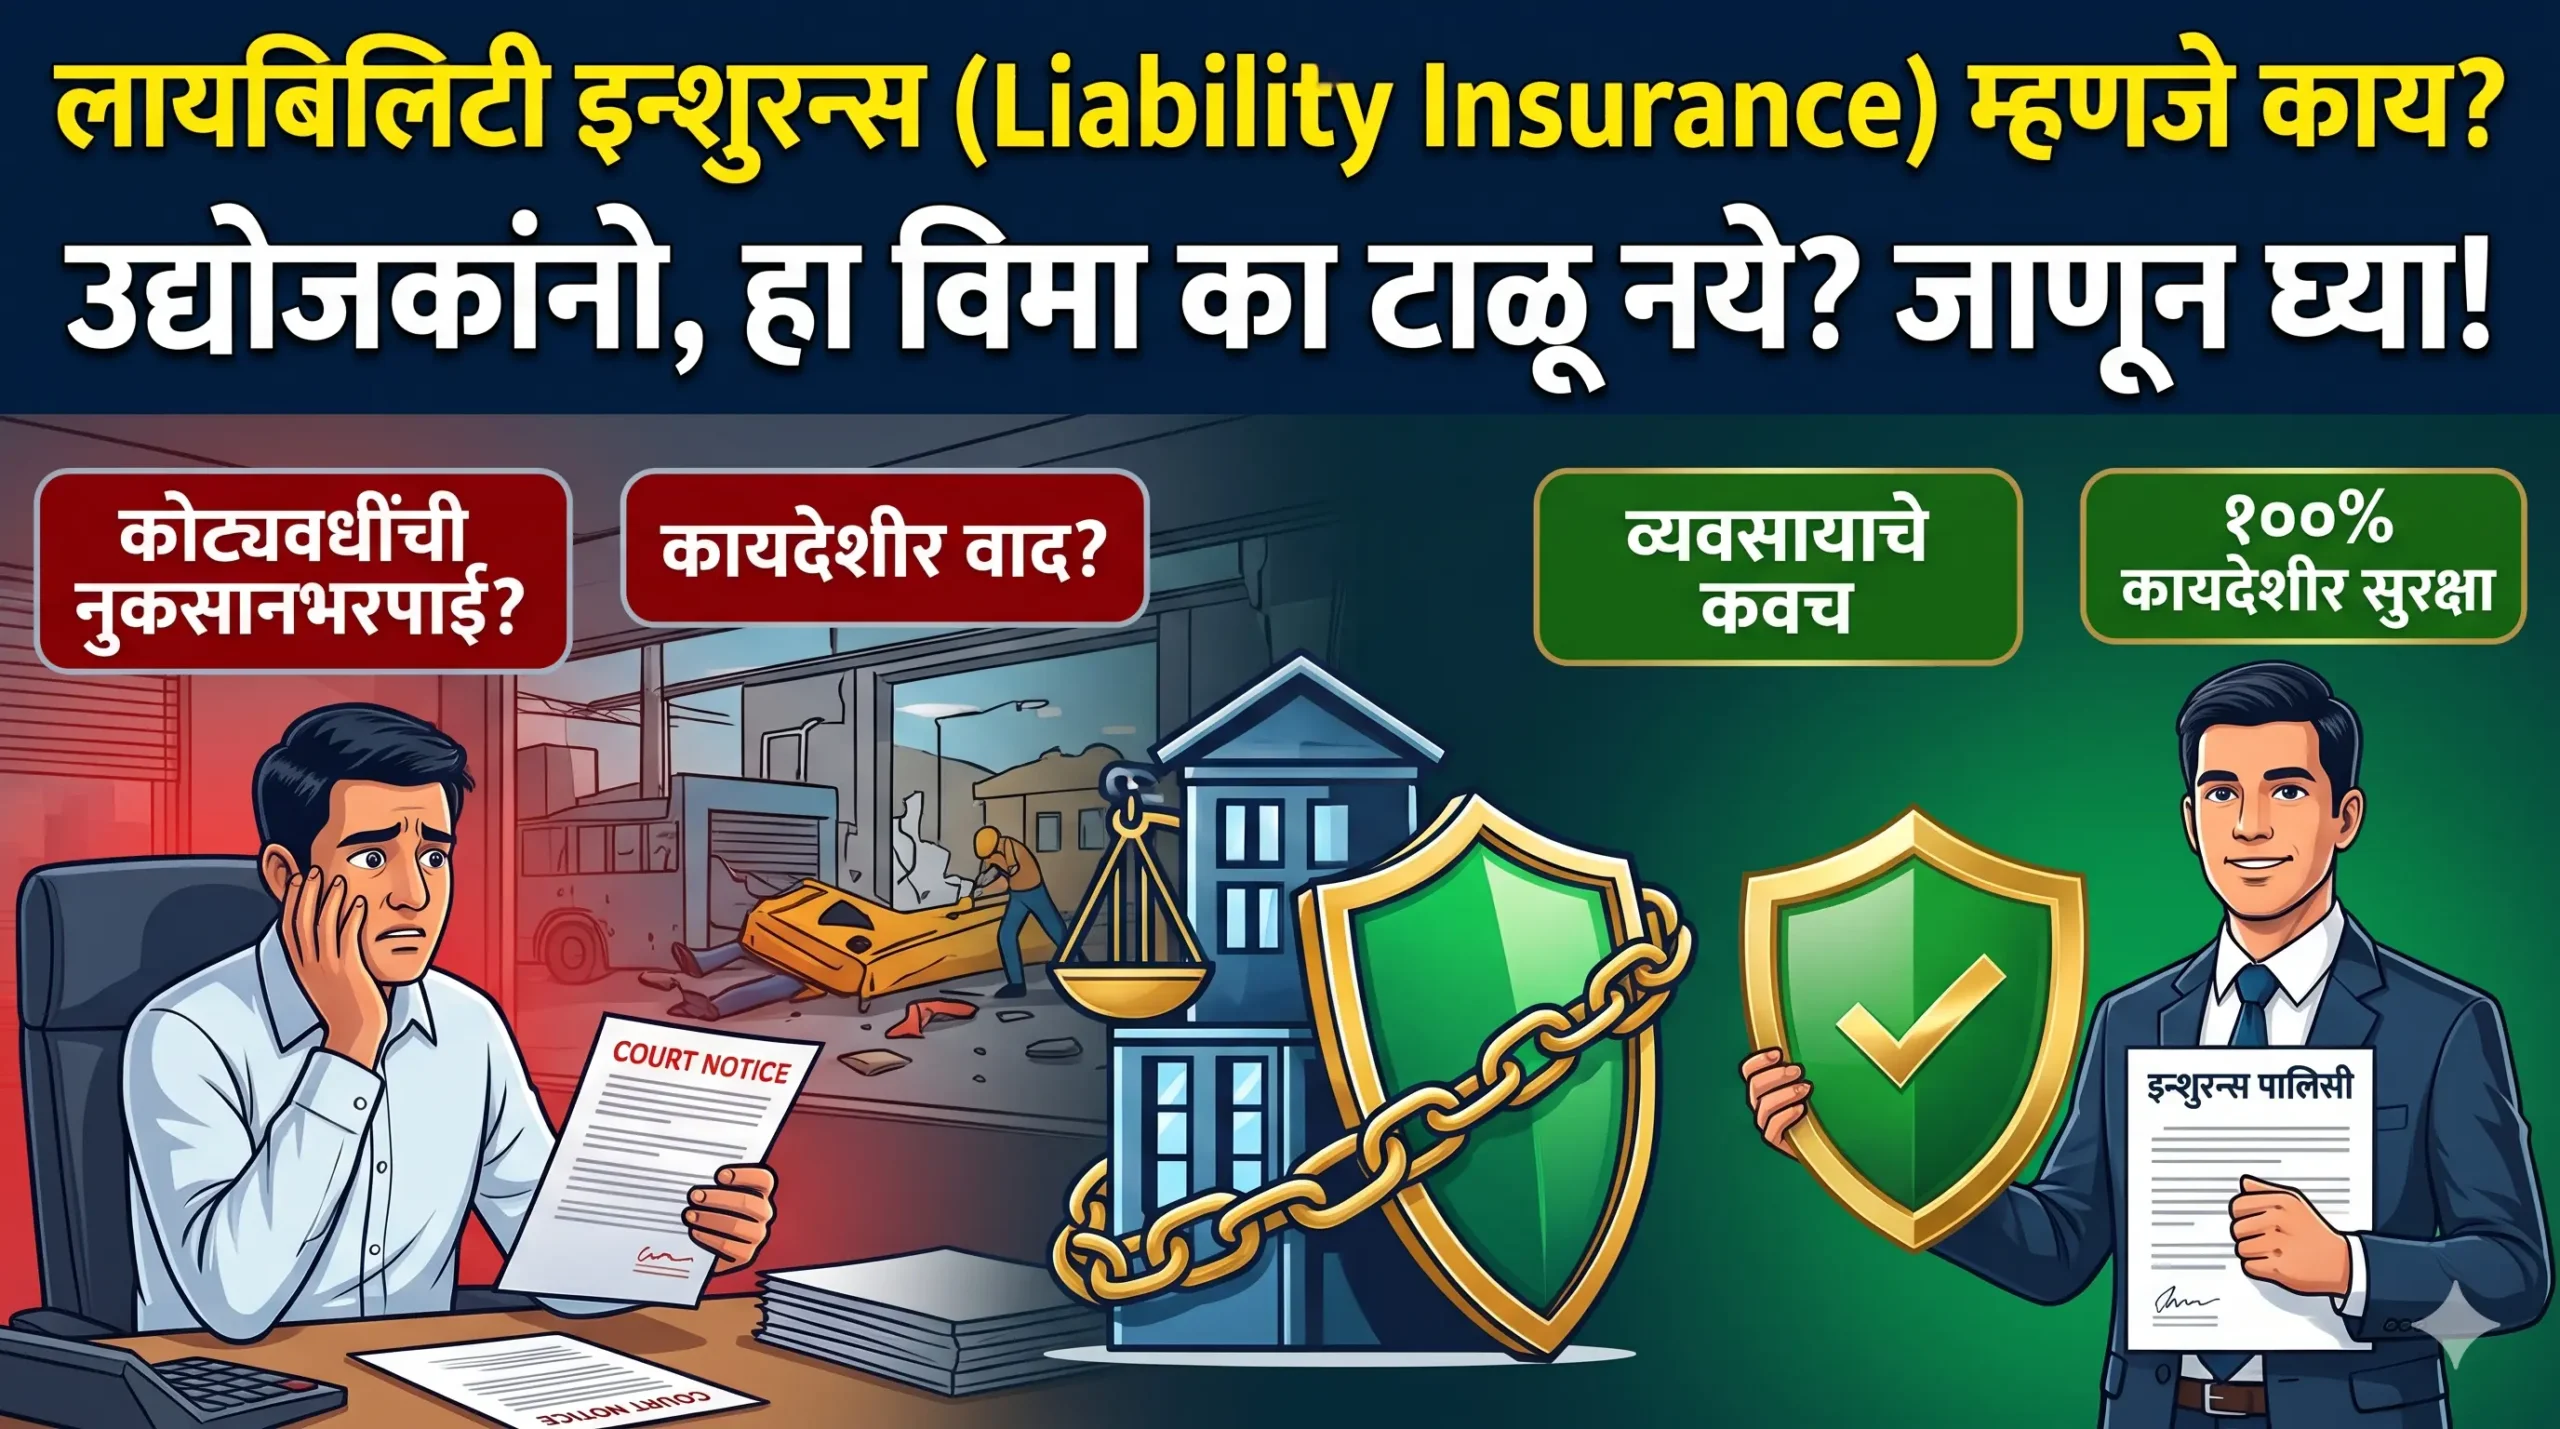
व्यवसाय सुरू करताना आपण जागेचे भाडे, कच्चा माल आणि मार्केटिंगवर लाखो रुपये खर्च करतो. पण, एका छोट्याशा चुकीमुळे किंवा अपघातामुळे ग्राहकाने कोर्टात धाव घेतली, तर वर्षानुवर्षे उभा केलेला व्यवसाय एका झटक्यात उद्ध्वस्त होऊ शकतो. अशा अनपेक्षित कायदेशीर संकटांपासून आणि कोट्यवधींच्या दाव्यांपासून (Claims) कंपनीला वाचवणारे प्रमुख आर्थिक सुरक्षा कवच म्हणजे ‘लायबिलिटी इन्शुरन्स’ (Liability Insurance).
लायबिलिटी इन्शुरन्स नेमका काय असतो? तुमच्या व्यवसायामुळे, उत्पादनामुळे किंवा कर्मचाऱ्यांच्या सेवेमुळे जर एखाद्या त्रयस्थ व्यक्तीचे (थर्ड पार्टी) शारीरिक नुकसान झाले, त्याच्या मालमत्तेचे नुकसान झाले किंवा त्याला मोठा आर्थिक फटका बसला, तर तो तुमच्यावर कायदेशीर दावा ठोकू शकतो. अशा वेळी वकिलांची फी, कोर्टाचा खर्च आणि ग्राहकाला द्यावी लागणारी नुकसानभरपाई (Compensation) या सर्व गोष्टींचा आर्थिक भार उचलण्याचे काम लायबिलिटी इन्शुरन्स करतो. यामध्ये मालकाचे स्वतःचे नुकसान कव्हर होत नाही, तर त्याच्या व्यवसायाच्या प्रक्रियेत दुसऱ्यांचे झालेले नुकसान कव्हर केले जाते.
कोणत्याही उद्योजकाने हा विमा का टाळू नये?
१. महागड्या कायदेशीर खर्चातून मुक्ती भारतात कायदेशीर लढाया अत्यंत खर्चिक आणि वेळखाऊ असतात. ग्राहकाने न्यायालयात खेचल्यास एका सामान्य दाव्यासाठीही वकिलांची फी लाखांत जाते. लायबिलिटी इन्शुरन्स असल्यावर विमा कंपनी स्वतःची कायदेशीर टीम उभी करते आणि कोर्टाचा संपूर्ण खर्च उचलते.
२. परिसरातील अपघातांसाठी संरक्षण (Public Liability) तुमचे हॉटेल, शोरूम किंवा दुकान असेल आणि तिथे फरशीवरून घसरून एखाद्या ग्राहकाला गंभीर दुखापत झाली, तर तो उपचाराच्या खर्चासाठी थेट तुमच्यावर दावा करू शकतो. अशा स्थितीत ‘पब्लिक लायबिलिटी इन्शुरन्स’ अत्यंत उपयुक्त ठरतो.
३. सदोष उत्पादनांपासून सुरक्षा (Product Liability) तुम्ही विकलेल्या उत्पादनामुळे (उदा. खाद्यपदार्थ, कॉस्मेटिक्स किंवा इलेक्ट्रॉनिक वस्तू) ग्राहकाला काही रिॲक्शन आली किंवा जिवावर बेतले, तर उत्पादक म्हणून तुम्हाला पूर्णपणे जबाबदार धरले जाते. प्रॉडक्ट लायबिलिटी इन्शुरन्स अशा दाव्यांमधील नुकसानभरपाईचा ताण स्वतःवर घेतो.
४. व्यावसायिक निष्काळजीपणासाठी कव्हर (Professional Indemnity) डॉक्टर, सीए, कन्सल्टंट्स किंवा आयटी कंपन्यांकडून कामात एखादी चूक झाली किंवा चुकीच्या सल्ल्यामुळे ग्राहकाचे नुकसान झाले, तर त्यांच्यावर ‘निष्काळजीपणाचा’ (Negligence) दावा होऊ शकतो. अशा सेवा-आधारित व्यावसायिकांसाठी हा विमा संजीवनी मानला जातो.
अनेक छोट्या-मध्यम उद्योजकांना वाटते की त्यांच्यावर कोण केस करणार? पण बदलत्या काळानुसार ग्राहक आपल्या अधिकारांबद्दल जागरूक झाले आहेत आणि ग्राहक न्यायालयात जाण्याचे प्रमाण वेगाने वाढले आहे. त्यामुळे, ‘लायबिलिटी इन्शुरन्स’ हा अतिरिक्त खर्च नसून, तुमच्या कष्टाने उभ्या केलेल्या व्यवसायाला एका चुकीमुळे दिवाळखोरीत जाण्यापासून रोखणारा सर्वात महत्त्वाचा निर्णय आहे.


Leave a Reply